Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
Reforma fiscal: coalición de frentes parlamentarios
En un artículo publicado en Gazeta do Povo, el diputado Pedro Lupion y el abogado Eduardo Lourenço, socio de Maneira Advogados, analizan la propuesta de regulación de reforma tributaria y su impacto en el sector Agronegocios.
Reforma fiscal: coalición de frentes parlamentarios
Por Pedro Lupión
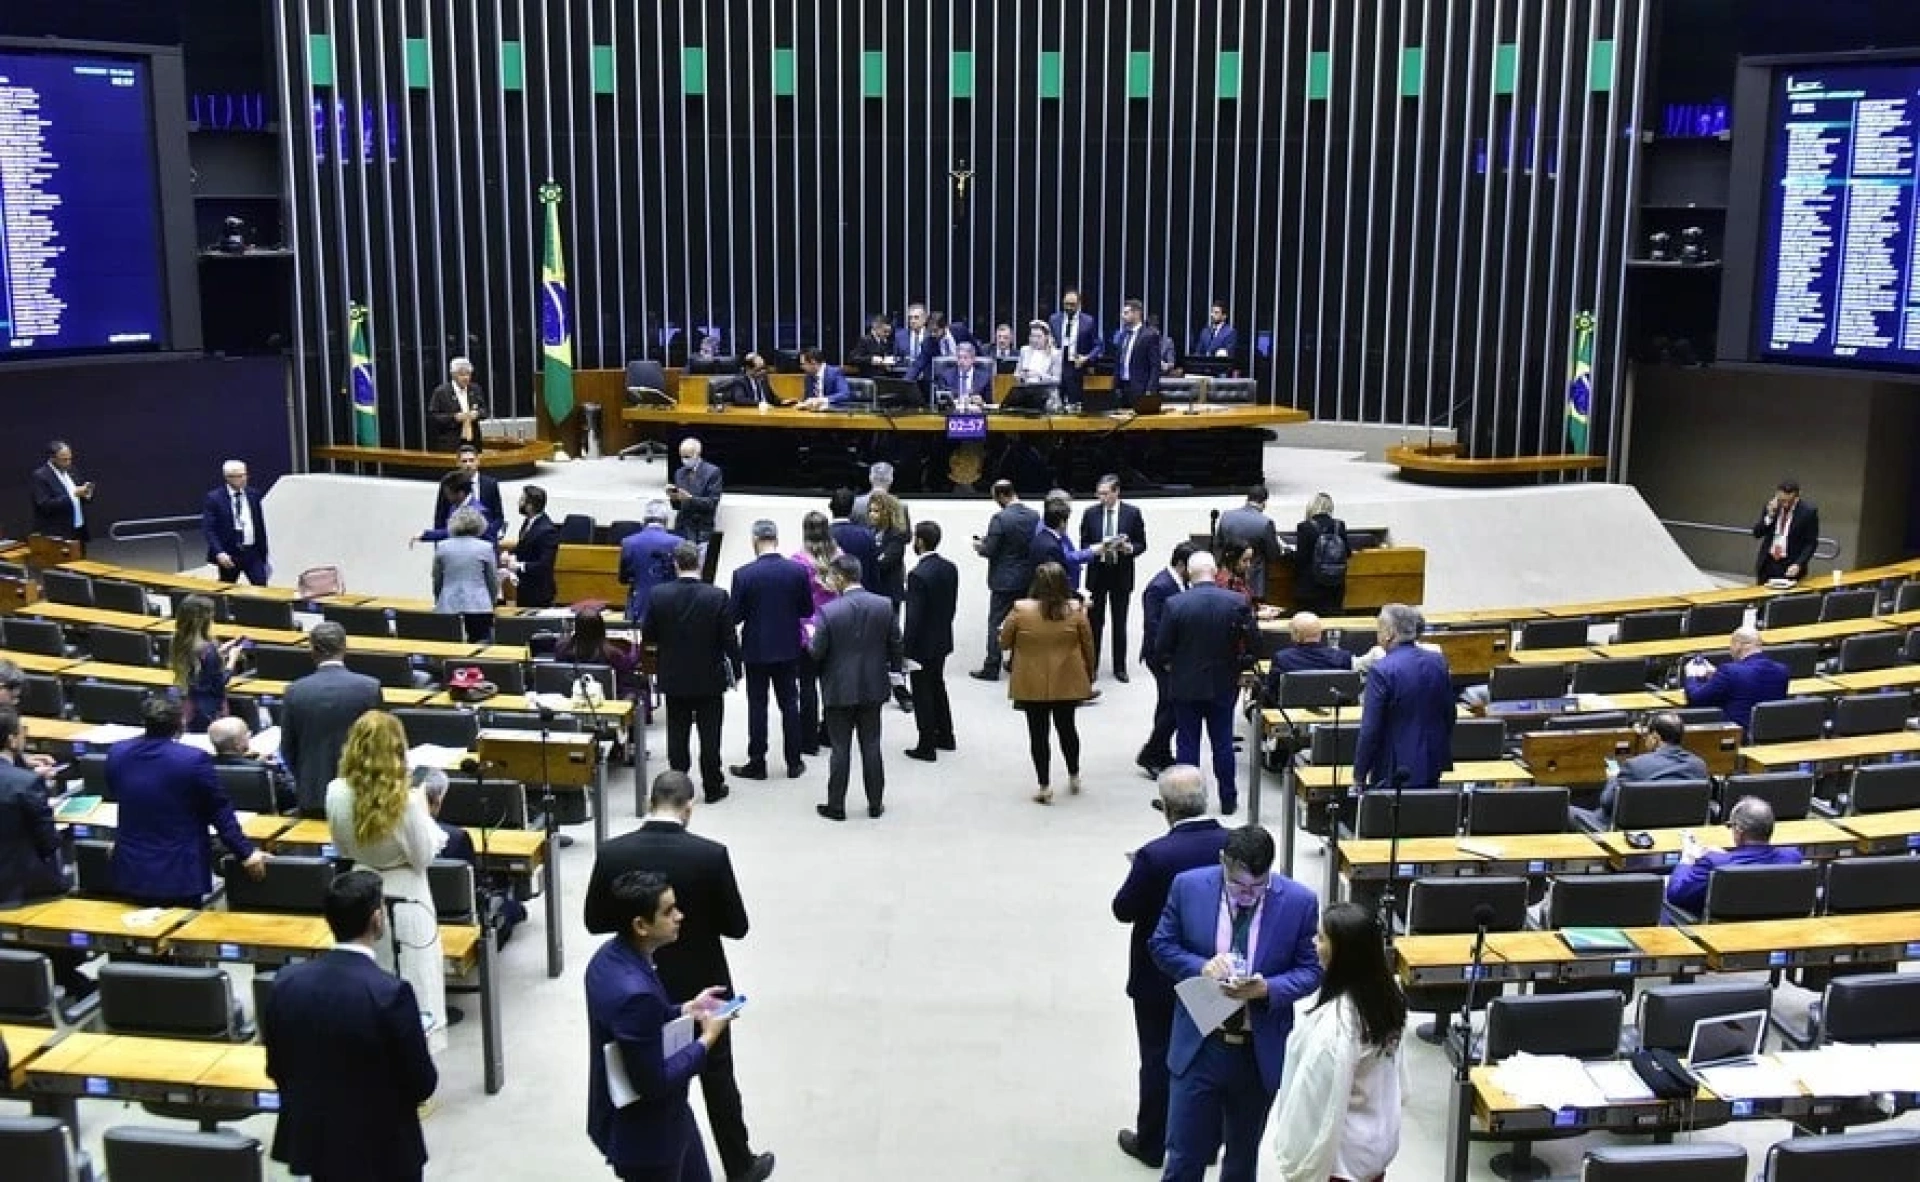
(Foto: Cámara de Diputados)
El 8 de enero publicamos el artículo “La agricultura en la reforma fiscal: ¿qué logró, de hecho, el FPA?”. En aquella ocasión pudimos abordar los avances que realmente logró el sector agrícola con la aprobación de la Enmienda Constitucional nº 132/23, en comparación con el texto inicial de la PEC nº 45/2019.
Al final, advertimos que el Congreso Nacional tendría que “permanecer atento a las dificultades de los contribuyentes y actuar como caja de resonancia de las demandas, para garantizar que el cambio se produzca de forma segura y sin aumentar la carga tributaria, garantizando, al final, la simplificación deseada”.
En otras palabras, los miembros del Congreso Nacional –como legítimos poseedores del poder, para legislar y decidir el rumbo de la regulación– tendrían que trabajar duro para asegurar que las promesas que hicieron posible la aprobación de la reforma se cumplieran.
Resulta que, tras la aprobación de la PEC 132/2023, a principios de este año, el Gobierno Federal anunció que iniciaría estudios para regular la reforma tributaria, creando grupos de trabajo compuestos por representantes de la Unión, Estados y Municipios, excluyendo cualquier participación efectiva de la sociedad civil.
Cabe resaltar que, por participación efectiva, entendemos ser escuchados, debatidos y tomados en consideración. De esto tratan los debates que, al final, buscan dar legitimidad al proceso de toma de decisiones. Simplemente recibir sugerencias no es capaz de atraer la legitimidad que el proceso necesita.
Al darse cuenta de este movimiento – es decir, de la exclusión del debate de la sociedad y de los tomadores de decisiones del Congreso Nacional –, numerosos Frentes Parlamentarios (más de 20), incluido el Frente Parlamentario para la Agricultura (FPA), se unieron para iniciar los debates y contribuir a la mejor regulación posible.
Para ello, los frentes reflejaron los grupos de trabajo del Gobierno Federal, creando, además, el GT 20 (para abordar la efectividad de la no acumulatividad). Cada grupo “paralelo” estaba liderado por un frente parlamentario y estaba integrado por todos aquellos que querían participar. Durante el desarrollo del trabajo se realizaron veinte seminarios en la Cámara de Diputados (disponibles íntegramente en el canal YouTube de la Cámara de Diputados) y una audiencia pública formal de entrega del trabajo, realizada el día 17. Es importante resaltar que el gobierno fue invitado a participar, efectivamente, en todos los seminarios e incluso en la audiencia pública.
Específicamente, en cuanto al trabajo realizado por la FPA, hubo participación en todos los grupos y coordinación de cuatro de ellos, a saber: (i) GT 2 – Inmunidades; (ii) GT 5, en conjunto con el Frente Parlamentario Mixto para el Biodiesel (FPBio) – régimen tributario específico para combustibles y lubricantes; (iii) GT 7 – operaciones con bienes y servicios sujetos a la tarifa reducida; y (iv) GT 13 – canasta básica de alimentos.
En cualquier caso, más que presentar los proyectos, el gobierno presentó su texto el pasado miércoles 24. Estos cuatro grupos de trabajo presentaron los correspondientes proyectos y textos de leyes complementarias, marcando su posicionamiento en relación a puntos esenciales para el sector agrícola.
Para facilitar la comprensión de las premisas, vale la pena dividir el análisis propuesto y centrarse en lo que es importante para el sector agrícola, ya que los proyectos terminan abordando varios otros sectores, como el PLP, que regula regímenes impositivos diferenciados.
Inicialmente, el GT 2 – Inmunidades estableció que la inmunidad a las exportaciones es una premisa adoptada desde 2019, al inicio de la discusión del PEC 45. Sin embargo, para lograr la efectividad de la inmunidad a las exportaciones, es fundamental que se garantice la devolución de los créditos fiscales acumulados en la cadena.
Por ninguna otra razón que tenemos como premisas indispensables: (i) asegurar el mantenimiento y utilización de los créditos provenientes de operaciones inmunes; (ii) reembolso del saldo existente después de la compensación dentro de los 30 días; (iii) el Comité Gestor del IBS sólo podrá compartir los montos con las entidades (Estados y Municipios) después de devolver el dinero a los contribuyentes que tengan saldo; y (iv) si no se lleva a cabo, los créditos podrán transferirse a terceros sin limitación.
En relación al GT 5 – Régimen tributario específico para combustibles y lubricantes, coordinado junto con la FPBio, la propuesta presentada siguió las reglas constitucionales de fase única, es decir, incidencia una sola vez en la cadena y tarifas uniformes en el país, sólo diferenciadas por producto.
Además, (i) previó el uso de créditos en la producción de combustibles (lo que fue una victoria en la tramitación del PEC, obtenido por la FPA y la FPBio); (ii) estableció la posibilidad de utilizar, en adelante, los créditos PIS y COFINS acumulados; (iii) dispuso la limitación de la tributación de los biocombustibles, respetando lo previamente aprobado en el CE 123. Es decir, la tributación de los biocombustibles será siempre como máximo el 30% de la tributación del correspondiente combustible fósil; (iv) limitó la incidencia del impuesto selectivo, imposibilitando el cobro de biocombustibles; y (v) propuso la asignación obligatoria de parte del fondo de compensación de beneficios del ICMS para incentivar la producción de biocombustibles.
En cuanto al GT 7 – operaciones con bienes y servicios sujetos al tipo reducido, el trabajo involucra, como ya se anticipó, varios otros sectores, muchos de los cuales están sujetos al tipo diferenciado (reducciones que pueden ser del 30%, 60% o 100%). En todo caso, para el sector agrario se han establecido insumos y productos agrícolas, que se beneficiarán de la reducción del 60% de tributación.
En estos incidentes, el trabajo buscó hacer que la lista de insumos fuera lo más amplia posible y también brindar seguridad jurídica para evitar las discusiones que tenemos hoy sobre la tributación de los insumos.
Además, existe una disposición expresa, que la FPA defendió ampliamente durante los debates del PEC, de que el impuesto selectivo no se puede aplicar a nada con un tipo diferente. Este punto es fundamental para mantener la lógica de facilitar el acceso a productos y servicios considerados esenciales. ¿Cuál sería la lógica si graváramos selectivamente aquello que tiene un tipo reducido de IBS y CBS, dado que el objetivo del IS es precisamente desincentivar el uso y el consumo?
Fue también en este proyecto de ley complementario que se estipuló que los productores rurales integrados y aquellos que ganen hasta 3,6 mm/año no serán contribuyentes. Incluso pueden elegir serlo, pero no se verán obligados a hacerlo. En línea con mantener el carácter no acumulativo y privilegiar e incentivar a los pequeños productores rurales, el proyecto de ley prevé un presunto crédito pleno en la operación de adquisición de producción rural.
Por último, y quizás lo más relevante, tanto que fue uno de los primeros en presentarse, fue el trabajo resultante del GT 13 – canasta básica. En este caso específico, 29 parlamentarios fueron coautores. Es lo que trae grandes avances a la discusión sobre la tributación de los alimentos, pero no sólo después de la reforma tributaria, sino también en esta fase inicial de regulación. El texto ahora permite al Gobierno Federal reducir las tarifas del PIS y COFINS para todos los productos incluidos en la Canasta Básica Alimentaria Nacional – CeNA. Esta idea es interesante, ya que la transición de los nuevos impuestos aprobados con la PEC recién comienza en 2026 y el texto del PLP ya está proporcionando instrumentos para reducir la carga tributaria sobre los alimentos de inmediato.
Aún en este punto, considerando el momento de transición hacia los nuevos impuestos, la lista de alimentos prevista en el PLP unifica las canastas básicas de alimentos estatal y federal, además de cumplir con los requisitos constitucionales (art. 8ª, CE 132/23).
Otro punto a destacar es que el texto del PLP del CeNA prevé la necesidad de mantener los créditos en las operaciones exentas y, una vez más, la no incidencia del impuesto selectivo por las mismas razones ya mencionadas anteriormente.
Ahora, el siguiente paso es analizar el texto propuesto por el Gobierno Federal y comprobar qué avances y ajustes se deben realizar. Es una de las funciones, quizás la más importante, del Congreso Nacional.
Por lo tanto, los textos ciertamente no son perfectos y merecen mejoras. Eso es exactamente lo que está haciendo el Congreso Nacional: llevar el debate para que la sociedad pueda acompañarlo y sugerir cambios. Lo que no se puede aceptar es, una vez más, dejar el texto a la vista en los añadidos de la segunda parte.
Coautor del texto:
Eduardo Lourenço. Estudiante de Doctorado y Magíster en Derecho Constitucional de la UniCEUB y Magíster en Derecho (LLM) en Derecho Tributario del IBMEC. Socio de Maneira Advogados.
Pedro Lupión
F Diputado federal y presidente del Frente Parlamentario Agrario (FPA). Productor rural vinculado al cooperativismo, es licenciado en Comunicación Social con énfasis en Publicidad; Tiene una maestría en Ciencia Política de las universidades Francisco de Vittoria y Rey Juan Carlos, en España, y especialista en Comunicación Política y Campañas Electorales de la Universidad de Georgetown y en Administración Pública y Gobernanza de la Universidad George Washington, Estados Unidos.
**Los textos del columnista no expresan necesariamente la opinión de Gazeta do Povo.
Ver otras noticias relacionadas




Prensa
Los promedios no deben ignorar la Ley del Deudor Contumaz, dicen expertos
11 de mayo de 2026Los medios no deben ignorar la Ley del Deudor Contumaz, dicen los expertos Los riesgos son mayores para las empresas que incumplen las obligaciones del balance y desconocen la situación de las partes vinculadas Por Suzana Liskauskas, Para o Valor — Río...

