Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
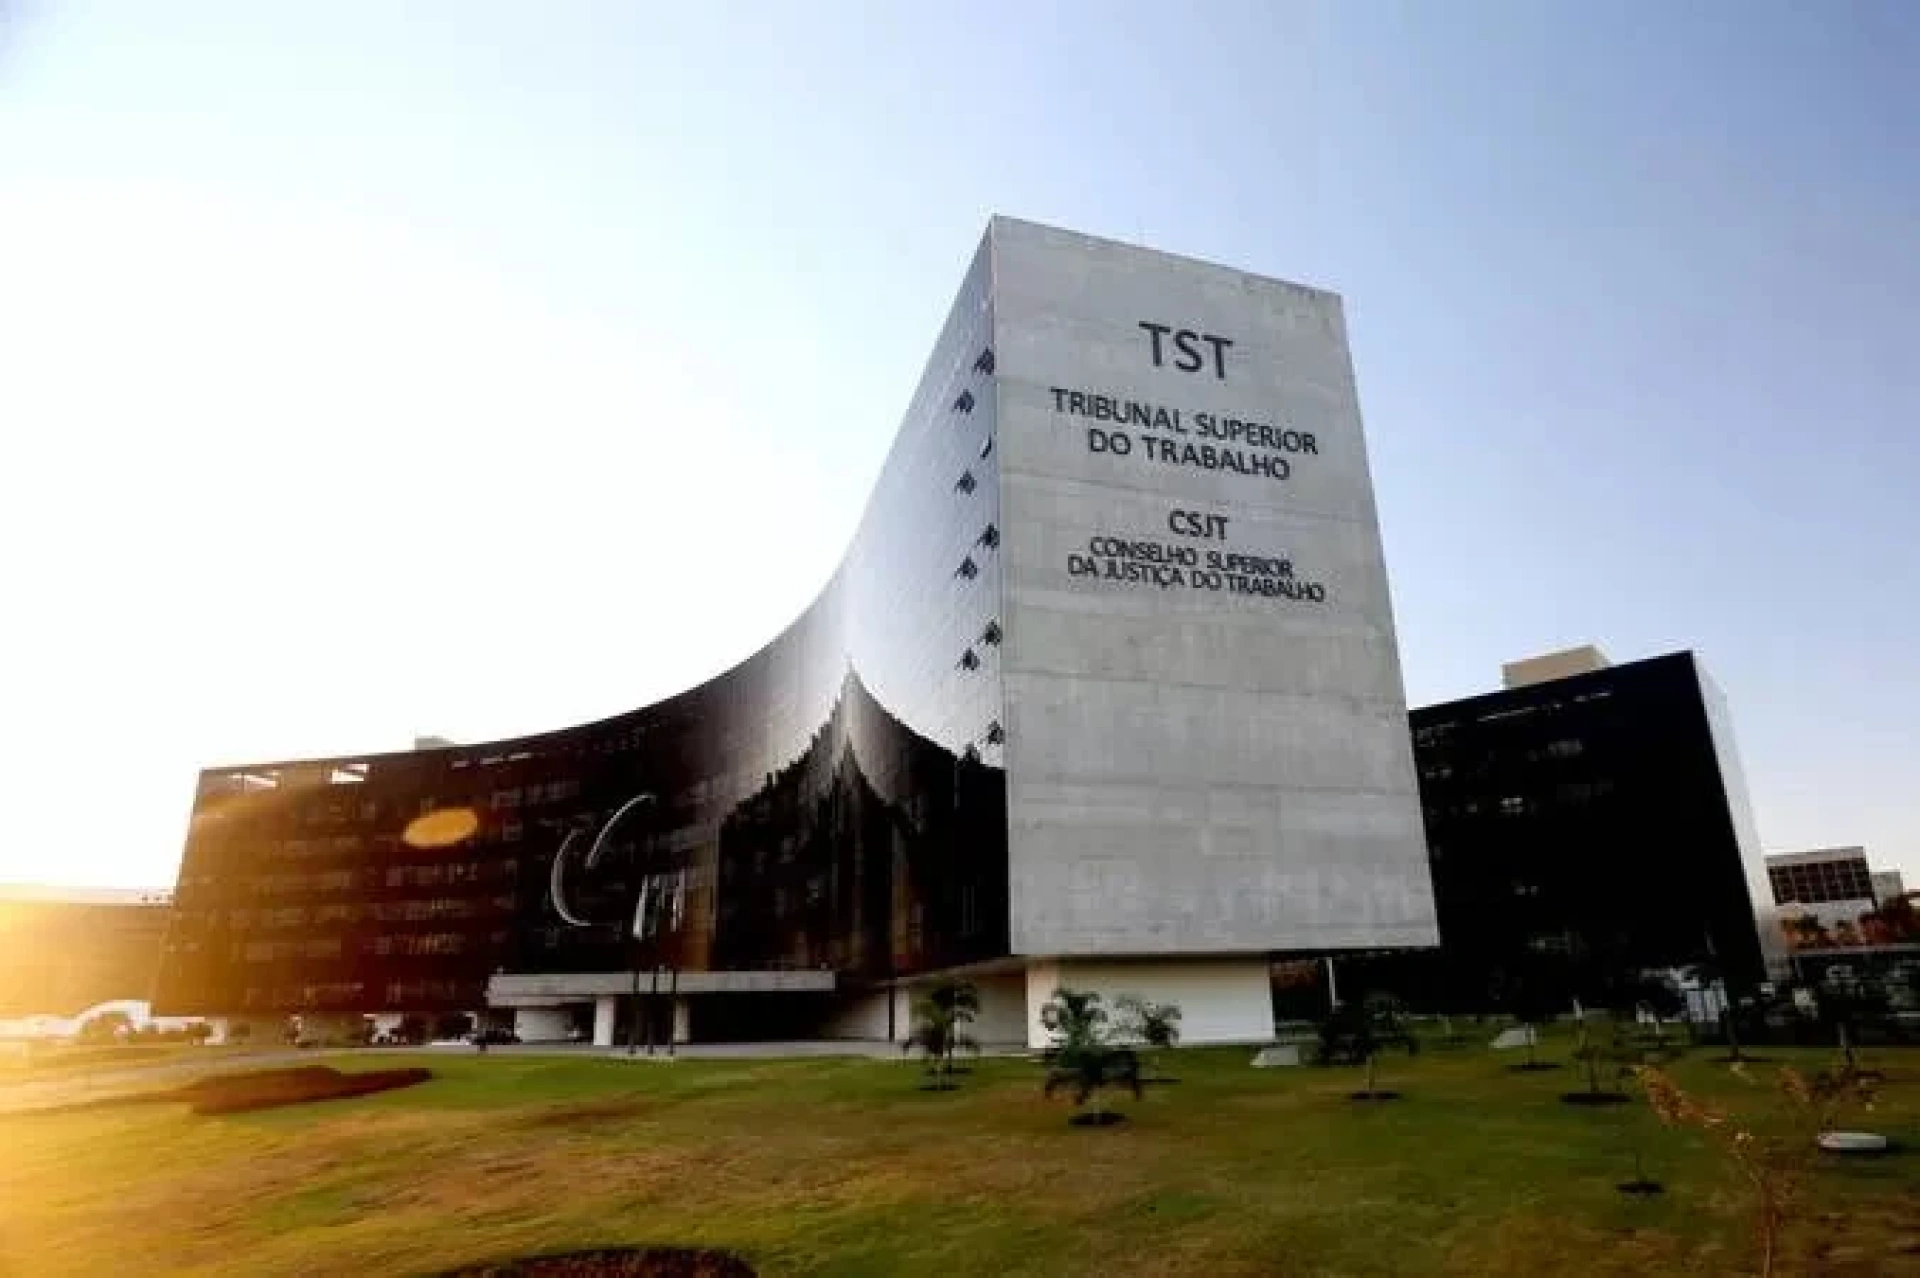
Tribunal de Hacienda o del Trabajo: ¿quién puede reconocer la caducidad de los créditos fiscales derivados de sentencias?
Tribunal Fiscal o Laboral: ¿quién puede reconocer la caducidad de los créditos fiscales derivados de sentencias?
Las decisiones determinan que la caducidad de los créditos fiscales derivados de sentencias laborales debe computarse a partir de la fecha de prestación del servicio
Letícia Mori
Este informe forma parte del proyecto especial Jurisprudente, una coalición por la seguridad jurídica
Dos sentencias recientes establecieron que es ilegal que la Receita Federal (RF) cubra créditos fiscales a la seguridad social derivados de sentencias laborales posteriores a la prescripción, cuando hayan transcurrido más de 5 años entre el hecho desencadenante y la exigencia tributaria.
La Ley Orgánica de la Seguridad Social (Ley nº 8.212/1991) determina, en su artículo 43, que cuando existan acciones laborales que den lugar al pago de derechos sujetos a la incidencia de las cotizaciones a la seguridad social, el hecho desencadenante se producirá en la fecha de prestación del servicio.
Como el resultado de las acciones en la Justicia del Trabajo muchas veces tardan más de cinco años en salir, es común que, cuando se dicta la sentencia, el plazo de prescripción ya haya prescrito, analiza el abogado fiscalista Felipe Cianca Fortes, que interpuso las acciones en los tribunales federales de Lages y Petrópolis.
Sin embargo, la Hacienda había estado recaudando los créditos a través de eSocial, donde se ingresan los datos laborales, y DCTFWeb, donde se ingresan los créditos fiscales y las deudas. Las autoridades fiscales también se habían negado a reembolsarles, con el argumento de que sólo los Tribunales podían “reconocer la obsolescencia” de la obligación.
El sistema eSocial requiere el registro completo de los datos de los procesos laborales y el cobro de las cotizaciones correspondientes, incluso si los créditos ya han vencido.
Hasta 2022, el propio contribuyente podría compensar créditos a través del Portal e-CAC, a través de una aplicación denominada PER/DCOMP. Ese año, sin embargo, el Servicio de Impuestos Federales realizó cambios en el sistema y eliminó el código “GPS – 2909”, que permitía compensar los créditos fiscales pagados incorrectamente. OJOTAcuestionó al Servicio de Impuestos Federales sobre el motivo del cambio, pero no recibió respuesta hasta la publicación de este informe.
A partir de entonces, el contribuyente comenzó a tener que acudir a los tribunales para recuperar estos créditos, solicitando al IRS que los reembolsara porque había un retraso.
La Procuraduría General del Tesoro Nacional (PGFN), sin embargo, sostiene que sólo el Tribunal del Trabajo tendría la facultad de “reconocer la decadencia” y esto estaría fuera de la competencia de la Hacienda Federal.
El Sindicato también dice que la prescripción de 5 años en los casos laborales debe computarse a partir de la decisión final e inapelable que liquida el crédito, pues es sólo en ese momento que se hace posible la liberación.
Según la PGFN, la Ley Orgánica del Seguro Social debe interpretarse en armonía con el artículo 173 del Código Tributario Nacional (CTN), que establece que los cinco años de vencimiento deben computarse “a partir del primer día del ejercicio siguiente a aquel en que se pudo haber realizado la liquidación”.
Jueces federales de Santa Catarina y Río de Janeiro, sin embargo, entendieron que la conducta de la Hacienda Federal de obligar a los contribuyentes a pagar créditos ya extinguidos es ilegal.
En sentencia del 4 de febrero, la jueza Reili de Oliveira Sampaio, del 1º Juzgado Federal de Petrópolis, reconoció la inexigibilidad de las contribuciones a la seguridad social (patronal, RAT y terceros) después de transcurridos cinco años desde la prestación del servicio hasta su exigencia en la sentencia laboral.
También ordenó a la Unión modificar los sistemas eSocial y DCTFWeb para que no generen automáticamente estas deudas y que la Hacienda Federal garantice la compensación de los montos pagados.
“Si bien la Constitución Federal atribuye al Tribunal del Trabajo la competencia para ejecutar, de oficio, las contribuciones sociales resultantes de las sentencias que dicta, esta atribución no agota el papel administrativo de la Hacienda Federal en la constitución, supervisión y exigencia del crédito fiscal en el ámbito del sistema recaudatorio federal”, escribió Sampaio, “especialmente cuando la controversia no se limita al acto jurisdiccional laboral en sí, sino a la exigencia administrativa derivada de la operacionalización de eSocial y DCTFWeb”.
Felipe Cianca Fortes señala que no es común que el tema de la decadencia sea tratado en el Tribunal del Trabajo. Y dice que Hacienda se contradice al decir que no tiene autoridad para determinar el plazo de prescripción.
"Si la Hacienda no está de acuerdo con una sentencia que dice que una cantidad es una compensación (y por lo tanto no tendría contribución a la seguridad social), se pronunciará y cobrará la contribución. Entonces, ¿por qué tiene la autoridad para hacer esto y no reconocer la disminución?", dice Fortes.
Precedentes contradictorios
El juez federal Anderson Barg, del 1er Tribunal Federal de Lages, también entendió que la alegación de ilegitimidad pasiva del IRS no merece aceptación y que tanto el Tribunal Federal como el Tribunal Laboral tienen legitimidad para decidir sobre los créditos.
Asimismo afirmó que una vez prescrita la obligación principal, queda “prohibido a la Administración Tributaria utilizar sistemas informáticos como medio indirecto de cobro del crédito extinguido”.
Para el juez Sampaio, la Ley 8.212/91 es muy clara al afirmar que el hecho generador de cotizaciones sociales resultantes de una sentencia se considera ocurrido en la fecha de prestación del servicio.
“Se trata de una opción legislativa clara, válida y vigente, que define específicamente los criterios temporales para las hipótesis de incidencia tributaria en estas situaciones”, afirma.
Para Fortes, la interpretación que hace la Hacienda de forma tan divergente de lo que dice la ley crea una enorme inseguridad jurídica.
"Entiendo que esta elección del evento desencadenante puede generar pérdidas para las arcas públicas. Pero esta fue la elección legislativa, es un asunto que luego debe ser discutido en el Congreso", dice.
El tema es bastante controvertido: si bien hay jurisprudencia a favor del entendimiento de Fortes en TRF4, hay precedente contrario en el Tribunal Superior de Justicia, explica el abogado Daniel Lannes, socio del área tributaria de Maneira Advogados.
En el Recurso Civil 5031662-12.2019.4.04.7200, el juez Leandro Paulsen afirmó que el delegado de la Renta Federal sí tiene legitimidad para ser objeto del Auto de Mandamus que solicita el reconocimiento de la extinción del cargo.
Según el juez, el artículo 879 de la Consolidación de Leyes del Trabajo (CLT), en su párrafo 3º, permite interpretar que la competencia atribuida por la Constitución al Tribunal del Trabajo no es tasar el impuesto, sino determinar el monto adeudado y notificar al Sindicato, que sería titular de “la competencia de lanzarse, de expresarse, procediendo, posteriormente, a la ejecución”.
La PGFN, sin embargo, sostiene que su posición está sustentada en la decisión del STJ en REsp 1.965.173, que determinó que la sentencia ya delimita la obligación tributaria y autoriza la ejecución, por lo que no habría prescripción.
Lannes dice que no está de acuerdo con este entendimiento.
“En rigor, para recaudar estos aportes, debe existir un aviso de liquidación o notificación de liquidación por parte de la Hacienda Federal”, dice, porque el CTN dice expresamente, en el artículo 142, que “es responsabilidad exclusiva de la autoridad administrativa constituir el crédito fiscal por la liquidación”.
“Pero los paneles 1º y 2º del STJ ya consideraron que la evaluación de la Hacienda Federal es innecesaria, porque lo que constituye el crédito es la sentencia laboral, contraviniendo lo que dice la Ley Orgánica de Seguridad Social”, afirma Lannes.
La PGFN dice que también se basa en la RE 569.056, en la que el STF entendió que la ejecución directa por el Tribunal del Trabajo, sin necesidad de liberación administrativa previa, es constitucional y apunta a la efectividad de la recaudación de la seguridad social.
Sin embargo, ninguno de los precedentes citados por la PGFN aborda la tesis de que el Servicio de Impuestos Federales no tendría la autoridad para declarar vencido el crédito fiscal, como argumentó la Unión en el proceso ante el Tribunal Federal.
Los autos de mandamus se tramitan bajo los números 5011354-85.2025.4.02.5102/RJ y 5008067-53.2025.4.04.7206/SC.
Letícia Mori
Reportero especial de JOTA. Es licenciada en periodismo por la Universidad de São Paulo (USP), donde estudia Derecho. Anteriormente trabajó para BBC News Brasil, Folha de S.Paulo, TV Globo y Editora Abril. Correo electrónico: leticia.mori@jota.info
Ver otras noticias relacionadas




Prensa
Los promedios no deben ignorar la Ley del Deudor Contumaz, dicen expertos
11 de mayo de 2026Los medios no deben ignorar la Ley del Deudor Contumaz, dicen los expertos Los riesgos son mayores para las empresas que incumplen las obligaciones del balance y desconocen la situación de las partes vinculadas Por Suzana Liskauskas, Para o Valor — Río...

