Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
La agricultura en la reforma fiscal: ¿qué logró realmente el FPA?
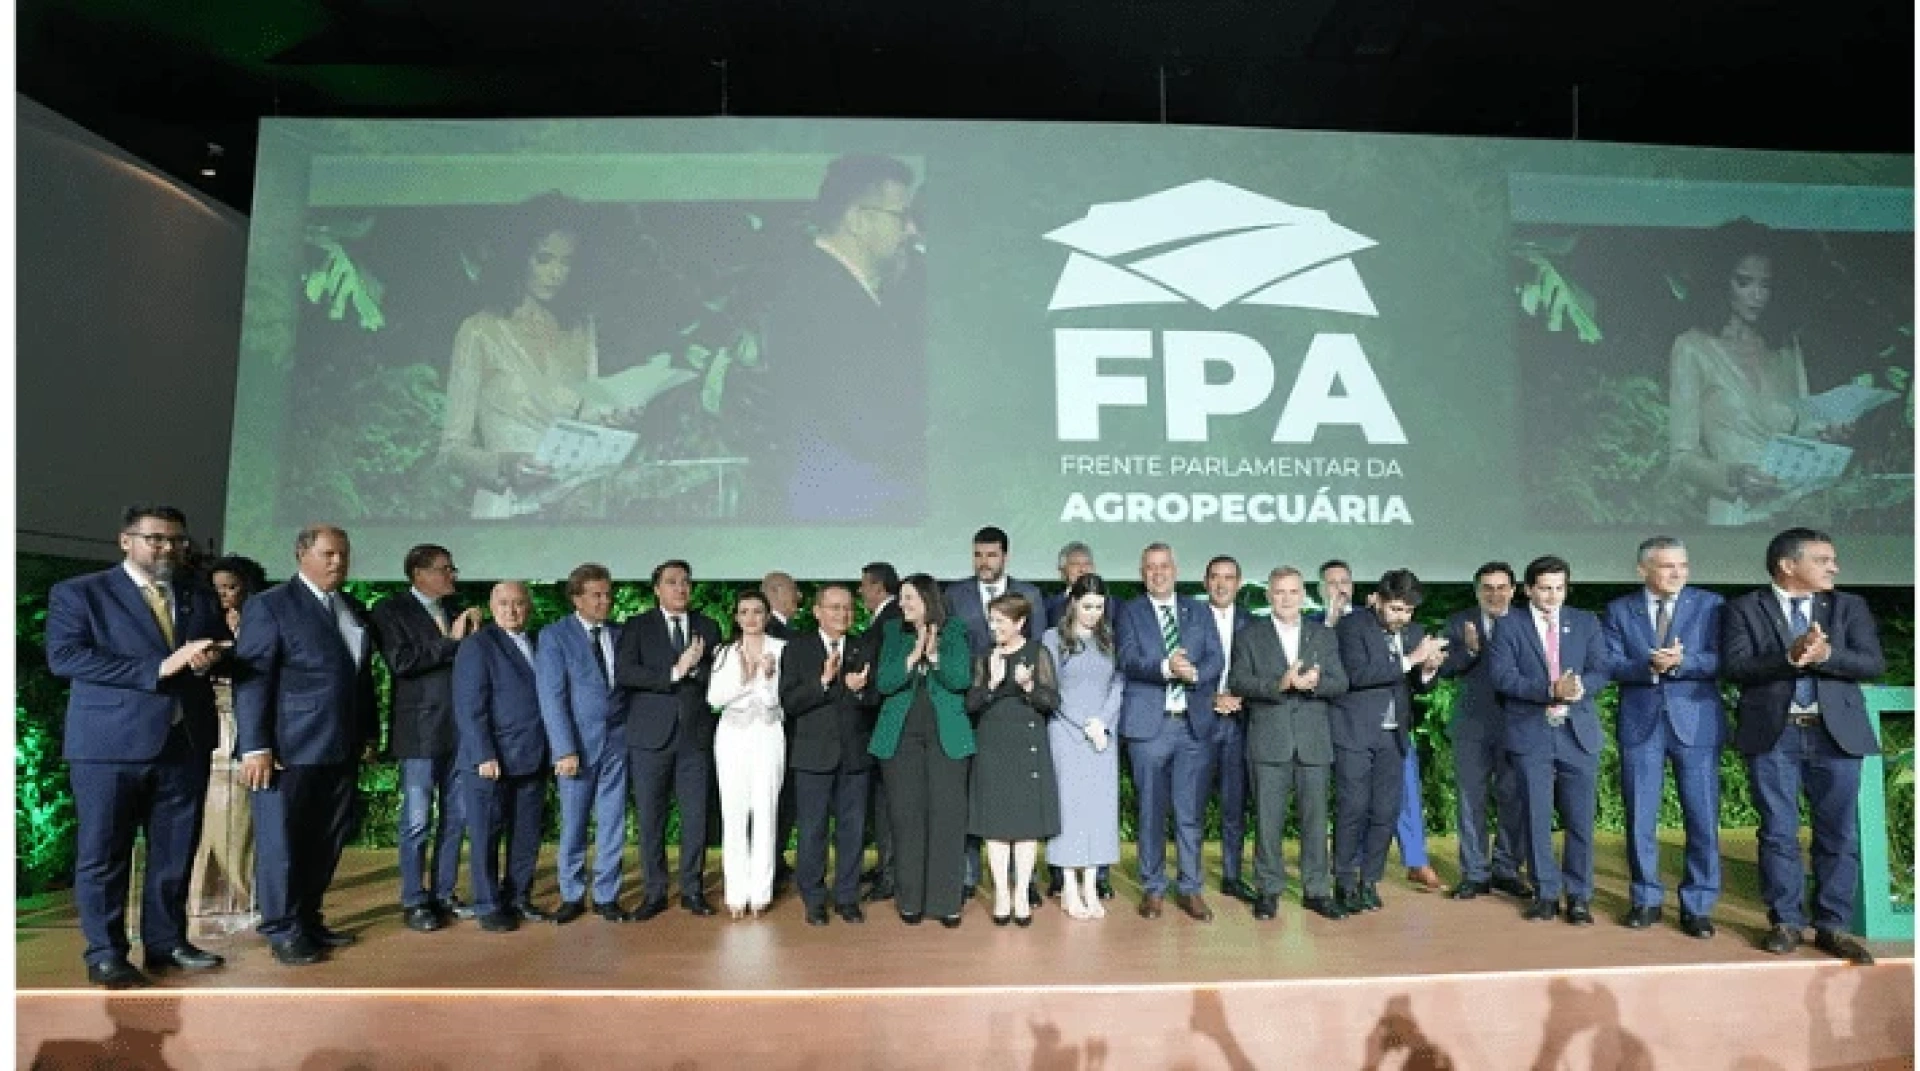
En un artículo publicado en Gazeta do Povo, el diputado Pedro Lupion, presidente del Frente Parlamentario para la Agricultura, y el abogado Eduardo Lourenço, socio de Maneira Advogados, evalúan el texto de la reforma tributaria y la participación de la FPA en defensa del sector en las discusiones en torno a la Asunto.
La agricultura en la reforma fiscal: ¿qué logró, de hecho, el FPA?
Por Pedro Lupión
Foto: Divulgación/Frente Parlamentario Agrícola
La promulgación de la Enmienda Constitucional 132/2023 trajo muchos puntos por resolver y, en cierto modo, dudas, pero solo sorprendió a quienes no seguían el desarrollo de la propuesta desde 2019.
No es que haya certeza sobre todo lo que sucederá. Sabemos que la Ley Complementaria y el reglamento regularán la mayoría de los puntos y, por lo tanto, sólo con estas reglas tendremos certeza sobre el perfil completo del nuevo sistema tributario. Lo cierto es, sin embargo, que los cambios impulsados por la PEC representan, en su mayor parte, avances importantes respecto al sistema actual.
Cuando volvemos a 2019, recordamos que, en ese momento, la PEC 45 era – y hicimos esta advertencia en varias ocasiones – extremadamente prominente en la realidad brasileña. En ese momento dijimos que el PEC 45 funcionaría en Brasil de la misma manera que una fórmula de física puede lograr un resultado en un examen de ingreso (cuando se ignoran la fricción, los cambios de presión, las variaciones de temperatura, etc.). En otras palabras, fue una propuesta de laboratorio que desconoció las particularidades geográficas, sociales y económicas de Brasil.
En ese texto, el sector agrícola identificó, en particular, los siguientes problemas: (i) prohibición de cualquier tipo de trato diferenciado, con una tasa única para todos los bienes y servicios; (ii) incertidumbre sobre el crédito no acumulativo y, en particular, el crédito a la exportación; (iii) alcance del concepto de contribuyente; (iv) carga alimentaria, especialmente con el fin de la exención de impuestos a la canasta básica de alimentos; (v) carga de inversión e incertidumbre sobre el uso de los créditos; (vi) falta de tratamiento correcto de los créditos PIS, Cofins e ICMS acumulados; (vii) tratamiento incorrecto del acto cooperativo; (viii) alcance del impuesto selectivo; y (ix) carga sobre los insumos agrícolas.
En su momento, bajo la presidencia del diputado federal Alceu Moreira, el Frente Parlamentario Agrario presentó los puntos que, con razón, preocupaban al sector. Fue entonces cuando comenzaron los debates en diferentes ámbitos: académico, empresarial y, lo más importante, en el Congreso Nacional.
Ahora, bajo la presidencia del diputado federal Sérgio Souza, autor de varias enmiendas firmadas por casi doscientos parlamentarios, los debates han evolucionado y el sector se ha consolidado como actor en este debate. Estas modificaciones fueron esenciales para mostrar no sólo la necesidad de ajustar el texto, sino también que, para mantener las premisas de la Reforma Tributaria en el sentido de simplificación y mantenimiento de la carga tributaria, el texto constitucional debía adaptarse a la realidad de la agricultura brasileña (y no al revés).
Finalmente, bajo la actual presidencia de la FPA (del diputado federal Pedro Lupión, uno de los autores de este artículo), el sector alcanzó, a nivel constitucional, su posición destacada, reconociendo sus particularidades y se certificó como el principal vector de la economía. Pudimos seguir de cerca la participación de todos los congresistas del FPA en la consolidación de los avances, en especial, además de los ya mencionados, el diputado Arnaldo Jardim y la senadora Tereza Cristina. Hubo casi un centenar de enmiendas y sugerencias de cambios, de las cuales las más importantes se cumplieron, como se demostrará a continuación.
It is worth noting – in a very simple and necessary introduction – that the Constitutional Amendment of Tax Reform (EC 132/2023) replaces five taxes (ICMS, ISS, PIS, Cofins and IPI) with a Selective Tax (IS, under the jurisdiction of the Union) and two taxes in the style of VAT (Value Added Tax): Tax on Goods and Services (IBS, under the jurisdiction of States, DF y municipios) y la Contribución sobre Bienes y Servicios (CBS, bajo la jurisdicción de la Unión). The general rule is that taxes (IBS and CBS) are levied at the destination, with a single rate for all goods and services consumed or provided in the location - except for exceptions provided for in the constitutional text -, a broad debit and credit regime (not full cumulativeness) in the Added Value (VAT) system, with immunity on exports.
En comparación con el texto propuesto inicialmente en 2019, tuvimos muchos avances que el Frente Parlamentario Agrícola pudo contribuir, de manera indispensable, a la Enmienda Constitucional. Comentaremos algunas a continuación.
1) Alcance del concepto de contribuyente: uno de los principales puntos de colisión entre el sector agrícola y la propuesta inicial de reforma siempre ha sido el intento de establecer que todos y cada uno de los productores rurales serían contribuyentes. La realidad brasileña muestra que los pequeños (e incluso medianos) productores rurales no tienen la capacidad operativa y financiera para, sin perjudicar su propia subsistencia, controlar la deuda y el crédito en la forma propuesta. Se puede ver que estamos en la fase de discusión de la tecnología en el campo, pero tenemos lugares en Brasil donde ni siquiera tenemos electricidad, tal vez acceso a Internet. Esto, sin lugar a dudas, resultaría en un aumento de gastos para el productor, ya que, a partir del momento en que los créditos no se computan en la compra de insumos, su desembolso para liquidar el impuesto en el momento de la venta sería mayor. Aquí se produciría, sin lugar a dudas, un aumento de la carga fiscal, ya que el insumo estaría gravado y el crédito no sería utilizable.
La solución a este problema fue establecer un límite para quiénes serán contribuyentes o no. En esa línea, la CE prevé que, además del productor integrado, no serán contribuyentes quienes ganen hasta 3,6 millones de reales al año, generando también presuntos créditos para la industria compradora como forma de igualar el carácter no acumulativo. Este productor también puede optar por ser colaborador si así lo desea. Esta medida alcanza aproximadamente al 95% de los productores rurales brasileños. Y, ligado a esta evolución, aún nos queda el tema del crédito presunto, que es el instrumento a través del cual la neutralidad puede lograr la operación y que será establecido por Ley Complementaria.
2) Tasa cero para la Canasta Básica: la propuesta inicial del PEC 45 no preveía ninguna diferenciación en la tributación de los alimentos. It only brought the possibility of cashback – something that has always been obscure – without showing its effectiveness and which would tend to perpetuate welfare programs. De hecho, la falta de un trato diferenciado para los alimentos perjudicaría mucho más que solo al productor rural, ya que la población brasileña se vería afectada al tener que comprar alimentos a precios extremadamente altos. Por tanto, era esencial mejorar la fiscalidad de los productos de la cesta básica de alimentos: hoy cada Estado tiene su propia lista de cesta básica de alimentos y la Unión tiene la suya propia. It turns out that, even though the output is zero, we know that the current way of calculating taxes ends up generating an accumulation of tax residue. Es decir, en el proceso de producción de un alimento de la canasta básica (ya sea en la finca, en la industria o incluso en el comercio) existe la incidencia de impuestos que no son recuperables ni compensables, generando un efecto residual de acumulatividad tributaria y llevando este costo al precio final.
Con la evolución del texto constitucional que prevé la tasa cero del CBS y del IBS para los productos de la canasta básica alimentaria – que la Ley Complementaria definirá – en un sistema eficaz de actividad no acumulativa, con posibilidad de utilización plena de los créditos resultantes de la inversión y de devolución/compensación, es cierto que la carga fiscal sobre los alimentos debe reducirse y, en consecuencia, el precio al consumidor debe reducirse.
3) Tasa impositiva reducida para los alimentos: siguiendo toda la lógica de lo dicho anteriormente y sabiendo que no todos los alimentos figurarán como elementos que componen la canasta básica alimentaria, pero, al mismo tiempo, también deben tener una tributación diferente, la PEC dispuso, al igual que las propuestas del FPA, una tasa impositiva diferente para los alimentos. Ya está establecido en la Constitución Federal que las tarifas de los alimentos se reducirán en un 60%. Es decir, si la suma de las tasas del impuesto a los alimentos es del 25%, tendremos una lista de alimentos que no están cubiertos por la canasta básica alimentaria (que tiene una reducción del 100%) con una tasa impositiva del 10%. Podemos mencionar que estudios realizados por entidades especializadas demostraron que los impuestos a sustituir correspondían a una carga de poco más del 10% sobre los alimentos. Por tanto, un tipo reducido que varía entre el 10% y el 12% (40% del estándar) corresponde al mantenimiento de la carga tributaria, si se consideran los alimentos en general. Se trata, sin lugar a dudas, de una evolución del sistema actual, permitiendo que los alimentos lleguen más baratos y con precios justos para el consumidor.
4) Tasa reducida para los insumos agrícolas: siguiendo la misma lógica de reducir el tipo en un 60%, el FPA también logró esta diferenciación para los insumos agrícolas, además de eliminar el intento de restricción al concepto de insumos Ahora, la Ley Complementaria definirá qué insumos serán cubiertos por la reducción. It is important to note that, like the previous and next points, even though the vast majority of agricultural inputs have a zero rate of PIS/Cofins and ICMS, the fact is that there is a large accumulation in the chain, due to the need to cancel book-entry credits relating to inputs used in the production of exempt goods (a problem introduced by Agreement 26/21 which, by amending Agreement 100/97, ruled out the possibility of maintaining the credits ICMS when exempt from the sale of entradas). La reforma aportará mayor racionalidad a esta situación.
5) Tasa reducida para productos agrícolas: además de la canasta básica de alimentos (con tributación cero), alimentos e insumos (tasas reducidas en un 60%), se establece que la Ley Complementaria definirá productos agrícolas, acuícolas, pesqueros, forestales y extractivos de plantas in natura que también recibirán la tasa reducida en un 60%.
6) Selective Tax not levied on agricultural production: this cumulative tax will be levied on the “production, extraction, commercialization or import of goods and services harmful to health or the environment, under the terms of complementary law”. In addition to having the express provision of being regulated by Complementary Law – which avoids the issuance of a Provisional Measure and takes the debate even deeper to the National Congress – it is duly stated that it will not affect those items that will have a reduced CBS and IBS rate, mentioned in the previous items.
7) Trato adecuado a las cooperativas: durante décadas, las cooperativas han demostrado su importancia no sólo para el sector agrícola, sino igualmente para todos los demás sectores que conforman el cooperativismo Ahora, la Reforma Tributaria ha traído, en su texto constitucional, la posibilidad de establecer un régimen tributario específico, con el fin de mantener su competitividad.
8) Trato de favor a los biocombustibles: también con la idea de mantener la competitividad, la FPA luchó por actualizar el texto constitucional en lo que se trató en la Enmienda Constitucional 123/22, que prevé la obligación de un trato fiscal favorecido para los biocombustibles en comparación con los combustibles fósiles También fue la FPA la que luchó por un cambio simple, pero muy relevante, en el régimen fiscal específico de los combustibles para permitir el mantenimiento y el uso de créditos para los insumos utilizados en la producción.
Además de todo esto, durante las discusiones se adaptaron muchos otros puntos específicamente al sector agrícola. Podemos enumerar: (i) la conditio sine qua non de la inmunidad a la exportación, con garantía de créditos a reembolsar en un plazo razonable, que será definido por ley complementaria; (ii) la imposibilidad de gravar el IPVA sobre aeronaves y maquinaria agrícola; iii) disposición, ya en el texto de la Enmienda Constitucional, de un tipo nulo para las hortalizas, las frutas y los huevos; (iv) zumos sin azúcar añadido en el concepto de alimento.
Más allá de los puntos mencionados, la agricultura también se beneficiará de algunos cambios propuestos por la reforma, a saber: (i) unificación de declaraciones y otras obligaciones tributarias; (ii) unificación de la legislación tributaria; (iii) unificación del proceso administrativo tributario; (vi) reducción de dudas sobre qué impuesto o Estado o municipio pagar (“conflicto de jurisdicción”); (v) posibilidad de tomar créditos sobre todos los bienes y servicios adquiridos con incidencia del IBS/CBS (“no totalmente acumulables”); (vi) posibilidad de utilizar créditos ICMS, PIS y Cofins acumulados hasta el momento de la transición.
Por supuesto, no hay forma de responder, todavía y de forma abstracta, si habrá un aumento o una reducción de la carga fiscal. Esto se debe a que en el sistema actual hay muchos regímenes especiales –lo que dificulta definir la carga actual– y aún no se ha definido la tasa de los nuevos impuestos. Sin embargo, es importante mencionar que en la PEC existen mecanismos mediante los cuales la tasa de referencia se reducirá si hay un aumento de la carga tributaria respecto del PIB (art. 130, §§ 4º a 6º de la ADCT), brindando mayor garantía de que habrá control para que no haya aumento de la carga tributaria analizada en su conjunto.
Aún vale aclarar que es cierto que se espera que el tipo de referencia se fije entre el 25% y el 30%, lo que sitúa a Brasil entre los tipos de IVA más altos del mundo. Sin embargo, los impuestos que se sustituirán ya tienen tipos estándar similares a estos (9,25% para PIS y Cofins y 18% para ICMS - totalizando 27,25% y calculados desde dentro) y los contribuyentes no tienen garantizado el crédito total en sus adquisiciones. En otras palabras: Brasil ya tiene uno de los IVA más grandes del mundo y el PEC, al unificarlos, traerá mayor racionalidad, tratamiento adecuado y seguridad jurídica.
Está claro que la propuesta dista mucho del sistema fiscal que todos desearíamos. Sin embargo, es importante compararlo con nuestro sistema actual, para poder analizar sus efectos. En este sentido, el texto actual del PEC 45 tiene la importante función de, por un lado, unificar la regulación de varios impuestos – lo que innegablemente promueve la simplificación – y, por el otro, garantizar una condición especial y competitiva para el sector agrícola, que tanto contribuye a la economía brasileña. Estamos orgullosos de haber contribuido a mejorar el texto inicial de la propuesta, para garantizar un tratamiento adecuado del sector.
Para los años 2024 y 2025, el sector debe trabajar para lograr una fiscalidad adecuada “del campo a la mesa”, con el fin de consolidar el régimen fiscal específico para su producción. Como hemos visto, muchos puntos quedarán definidos en la Ley Complementaria, como los listados de la canasta básica alimentaria, productos e insumos alimentarios y agrícolas, así como mayores definiciones sobre el impuesto selectivo, el crédito presunto en transacciones con no contribuyentes, la garantía de devolución de créditos a la exportación, entre muchas otras situaciones que deben preverse con mayor especificidad. En otras palabras, ahora comienza la verdadera batalla, en la que el sector, a través de su banca en el Congreso Nacional, demostrará su capacidad de articulación para que tengamos un texto adecuado a la realidad brasileña y, en particular, a la agroindustria.
Sabemos que el cambio y la transición no serán momentos fáciles, pero serán necesarios para mejorar y modular el sistema que ahora sólo está presente en el papel. Durante este período crece la importancia del Congreso Nacional, que debe permanecer atento a las dificultades de los contribuyentes y actuar como caja de resonancia de las demandas, para garantizar que el cambio se produzca de forma segura y sin aumentar la carga tributaria, garantizando, al final, la simplificación deseada.
Pedro Lupión
Diputado federal y presidente del Frente Parlamentario Agrario (FPA). Productor rural vinculado al cooperativismo, es licenciado en Comunicación Social con énfasis en Publicidad; Tiene una maestría en Ciencias Políticas por las universidades Francisco de Vittoria y Rey Juan Carlos, en España, y un especialista en Comunicación Política y Campañas Electorales por la Universidad de Georgetown y en Administración Pública y Gobernanza por la Universidad George Washington, Estados Unidos.
Coautor del texto: Eduardo Lourenço. Estudiante de Doctorado y Magíster en Derecho Constitucional de la UniCEUB y Magíster en Derecho (LLM) en Derecho Tributario del IBMEC. Socio de Maneira Advogados.
Contenido editado por: Jônatas Dias Lima
Ver otras noticias relacionadas




Prensa
Los promedios no deben ignorar la Ley del Deudor Contumaz, dicen expertos
11 de mayo de 2026Los medios no deben ignorar la Ley del Deudor Contumaz, dicen los expertos Los riesgos son mayores para las empresas que incumplen las obligaciones del balance y desconocen la situación de las partes vinculadas Por Suzana Liskauskas, Para o Valor — Río...

