Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
Impuesto Selectivo a la extracción de bienes minerales
Impuesto Selectivo a la extracción de activos minerales
La previsión de incidencia es una infelicidad sin fin
La incidencia del Impuesto Selectivo sobre la extracción de bienes minerales ha sido un punto de gran controversia en los debates sobre la reforma tributaria. La disidencia es tan grande que no hay acuerdo sobre si el texto constitucional habría autorizado su cobro en caso de ventas al exterior.
Esto se debe a que el inciso I, §6 del artículo 153, al prohibir el cobro “a las exportaciones”, limitaría el contenido del inciso VII del mismo artículo, que establece que en caso de extracción, el impuesto podrá cobrarse “cualquiera que sea su destino”. Esta interpretación sería más coherente con el conjunto del texto constitucional, que consagra el principio de destino para todos los impuestos, excepto, obviamente, el Impuesto a las Exportaciones.
La máxima de que “los impuestos no deben exportarse” permea la constitución cuando prevé CIDE (art. 149, §2º, I), Contribuciones sociales (art. 149, §2º, I), IPI (art. 153, §3º, IV), ICMS (art. 155 §2º, X), ISS (art. 153, §3º, II) y, ahora, con la llegada de la Enmienda Constitucional 132/23, también para CBS, IBS (art. 156-A, §1º, III) e Impuesto Selectivo (art. 153, §6º, I).
Tal interpretación tampoco convertiría la expresión “independientemente del destino” en letra muerta. Esto se debe a que el impuesto, concebido como el Impuesto al Pecado, se distancia de su finalidad original al prever la hipótesis del impacto en la extracción, cualquiera que sea el uso del activo mineral. El petróleo, por ejemplo, es un insumo de medicamentos, productos de limpieza, etc. La expresión aseguraría su incidencia en cualquier situación, acercando el Impuesto Selectivo a un impuesto al carbono.
Esta no parece haber sido la lectura del Congreso, como consta en el Informe del Senador Eduardo Braga (MDB-AM), que insertó el inciso VII en el §6 del art. 153 al texto de la Enmienda Constitucional, la justificación de que “para restringir actividades contaminantes y degradantes del medio ambiente es que proponemos la extensión de la incidencia del impuesto a las actividades extractivas, en cuyo caso no importará el destino del producto extraído (mercado interno o externo)”.
En este punto se aplica la máxima de que la interpretación jurídica no debe guiarse por la intención subjetiva del legislador, sino por el sentido objetivo del texto. Como se ha dicho, nos parece que el mejor sentido de la norma es que el impacto sobre las exportaciones es inconstitucional.
Continuando, las razones dadas para implementar el Impuesto Selectivo en esta situación tampoco son convincentes. Vea la continuación del Informe del Senador Eduardo Braga:
"Al fin y al cabo, el daño al territorio nacional es permanente (socialización de las pérdidas), pero el resultado económico se concentra en las pocas empresas que exploran la actividad (individualización de las ganancias). Para operacionalizar la tributación a la extracción, agregamos al texto la posibilidad de establecer tasas ad rem (específicas), con el fin de afectar la cantidad del producto extraído, independientemente de los ingresos por ventas. Sin embargo, para lograr el equilibrio y la razonabilidad, establecimos, en este caso, el tope de cobro será del 1% del mercado valor del producto extraído.”
La justificación de que la extracción de bienes minerales es “permanente” pero el beneficio es individualizado suena como una burda simplificación. Los proyectos de extracción de petróleo, mineral de hierro y otros explotan recursos naturales no renovables y, precisamente por eso, están sujetos al pago de regalías al Estado, compensaciones financieras por el uso de los recursos minerales en sus territorios. Las tarifas son variables y toman en cuenta una serie de factores, como la productividad del campo, el precio de referencia en el mercado internacional, entre otros, y pueden llegar al 40% si se le suma una participación especial.
Es decir, la propia constituyente creó una figura para establecer esta compensación financiera al Estado. El método de cálculo, regulado por el derecho común, es sofisticado, tiene en cuenta una serie de complejidades y garantiza una compensación adecuada.
Para ilustrar lo anterior, las regalías fueron responsables, el año pasado, de ingresos de aproximadamente R$ 54 mil millones. Sumando el monto antes mencionado al monto de participación especial – poco más de R$ 38 mil millones – llegamos a la imponente cifra de R$ 92 mil millones. Además, ante una grave crisis fiscal en el país, la exportación de commodities ha sido un elemento fundamental para una balanza comercial positiva y, en consecuencia, el mantenimiento del valor de la moneda nacional.
Así, una previsión genérica de la incidencia del Impuesto Selectivo, a un tipo del 1%, sin metodología alguna en el cálculo, no se justifica por las razones expuestas en el informe del Senado.
Llama también la atención sobre la contradicción del Congreso Nacional, que recientemente adoptó varias medidas en sentido contrario, para eximir a los derivados del petróleo por el efecto inflacionario. Recordamos la edición de la Ley Complementaria 194/2022, que reconoció la esencialidad de los combustibles y del gas natural, limitando la incidencia del ICMS en dichos productos, y la Enmienda Constitucional 123/2023, que reconoció el estado de emergencia resultante de “el aumento extraordinario e impredecible de los precios del petróleo, los combustibles y sus derivados y los impactos sociales resultantes”. Gravar la extracción de activos minerales, sin el cuidado adecuado, parece ser una medida imprudente y fuera de sintonía con el aprendizaje reciente.
El límite del 1% aparentemente mitiga este efecto. Sin embargo, conviene recordar que el Impuesto Selectivo es la base para el cálculo de otros impuestos y tiene un efecto acumulativo en el precio del producto final.
Finalmente, el impacto en la extracción es contrario a los planes de fortalecimiento de la propia industria nacional. Consideremos la incongruencia: la incidencia del Impuesto Selectivo a las importaciones se restringe, en el PLP 68/24, a los bienes minerales en su estado bruto. Es decir, mineral de hierro, petróleo y gas natural. Por lo tanto, todos los derivados de estos bienes no se verán afectados al ser importados, mientras que los nacionales que los utilicen como materia prima deberán asumir el costo del Impuesto Selectivo. Se trata de una medida sin precedentes: ¡el gobierno brasileño subsidia el acero chino!
La previsión de la incidencia del Impuesto Selectivo sobre la extracción es infinitamente desafortunada. Ni siquiera el equipo técnico del Ministerio de Hacienda se mostró a favor de su inclusión. El Impuesto Selectivo fue creado para desalentar el consumo de bienes nocivos para la salud o el medio ambiente. La extracción de bienes minerales se encuentra en el lado opuesto de la cadena económica, lejos del consumidor final. ¿Cuál es la intención? ¿Gravar el mineral de hierro que se utilizará para construir paneles solares? ¿Impuesto el aceite utilizado como materia prima para medicinas? ¿Dañar a la industria nacional?
Quizás esto valga una reflexión para el Congreso Nacional: la Constitución autoriza a las entidades federadas a ejercer sus competencias tributarias, pero no exige su ejercicio. El Impuesto al Patrimonio, por ejemplo, nunca se implementó. Si, citando al presidente del Tribunal Supremo, John Marshall, El poder de imponer impuestos implica el poder de destruir, vale la pena decir que quizás la verdadera fortaleza resida en saber cuándo no usar ese poder.
EDUARDO MANEIRA – Profesor de Derecho Tributario de la Facultad Nacional de Derecho y abogado
LUIS EDUARDO MANEIRA – Abogado
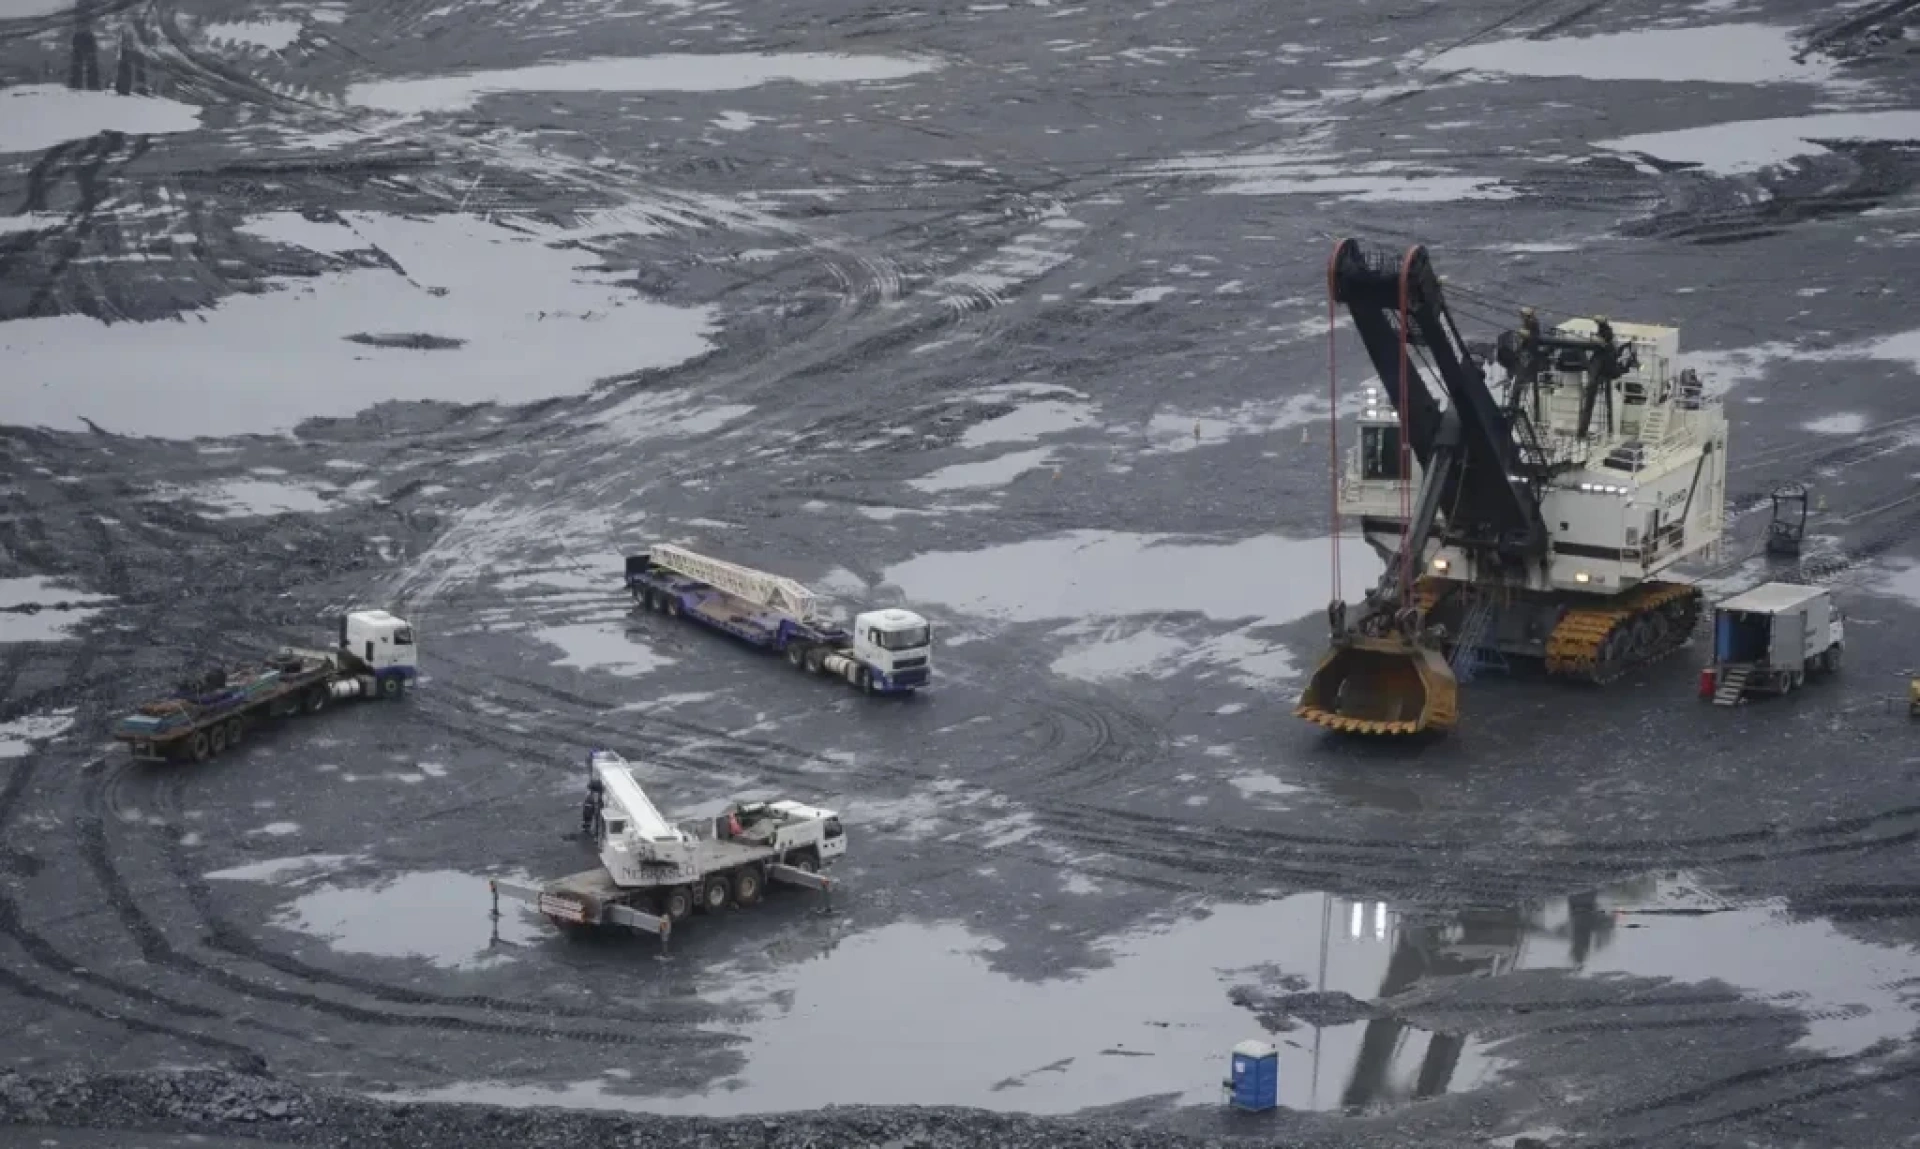
(Imagen: José Cruz/Agência Brasil)
https://www.jota.info/opiniao-e-analise/artigos/imposto-seletivo-na-extracao-de-bem-mineral-02072024
Ver otras noticias relacionadas
Artículos
La batalla fiscal de los fondos: el caso de Fiagro
30 de septiembre de 2025La batalla fiscal por los fondos: el caso Fiagro El futuro de la fiscalidad definirá si Brasil seguirá estimulando la financiación productiva o cederá a la tentación de los ingresos fiscales Arnaldo Jardim, Eduardo Lourenço Los Fondos de Inversión Inmobiliaria (FII) y...
Artículos
Análisis: Productor rural en la reforma tributaria: menos impuestos, más competitividad
23 de septiembre de 2025Análisis: Productor rural en la reforma fiscal: menos impuestos, más competitividad Falta poco para que la reforma tributaria entre en fase de prueba. Debido a que es nuevo, muchos prefieren defender el caos, especialmente porque es más fácil oponerse que...
Artículos
El principio de neutralidad fiscal y la cuestión del default
13 de mayo de 2025Resumen: Este artículo problematiza la efectividad del principio de neutralidad fiscal en el nuevo modelo brasileño de tributación del consumo establecido por la Enmienda Constitucional nº 132/2023, con especial atención a la ausencia de una disposición legal sobre la devolución del...