La protección de datos es una cuestión de confianza, y la protección de su privacidad es importante para nosotros. Al tratar datos personales, cumplimos con las disposiciones legales establecidas en la Ley n.º 13.709, de 14 de agosto de 2018, Ley General de Protección de Datos Personales (LGPD).
Esta política se ha revisado y publicado el: 26/10/2023
Si tiene alguna duda o comentario sobre nuestra política de protección de datos, póngase en contacto con nosotros en: comunicacao@maneira.adv.br
Cada vez que accedes a nuestro sitio web, recopilamos automáticamente una serie de datos e información que almacenamos en los denominados archivos de registro. Nuestros archivos de registro pueden contener los siguientes datos e información:
Fecha y hora de la visita
Nombre de la página a la que se ha accedido
Dirección IP del dispositivo solicitante
Identificador del dispositivo
ID de la sesión
Tipo y versión del navegador utilizado
Sistema operativo utilizado
Necesitamos estos datos para garantizar la disponibilidad técnica de nuestro sitio web y para adaptar nuestra pantalla a su dispositivo. También recopilamos estos datos para detectar errores y ataques al sistema en nuestro sitio web y desarrollar medidas de protección para evitar un uso indebido.
Seguimiento del acceso
Con el fin de garantizar el funcionamiento de la empresa, así como el análisis y la optimización continuos de nuestras páginas, utilizamos Google Analytics en su «versión básica», un servicio de análisis web prestado por Google Inc. («Google»), cuyo fundamento jurídico es el apartado IX del artículo 7 de la LGPD. Google Analytics utiliza las denominadas «cookies», archivos de texto almacenados en su ordenador que permiten analizar el uso del sitio web. Google utilizará esta información para evaluar el uso del sitio web y elaborar informes sobre la actividad del mismo. Google trata los datos recopilados mediante el uso de la «versión básica» de Google Analytics exclusivamente para fines propios de nuestra empresa. La dirección IP transmitida por su navegador como parte de Google Analytics no se combinará con otros datos de Google.
La información generada por la cookie sobre el uso de este sitio web incluye:
Tipo y/o versión del navegador,
Sistema operativo utilizado,
URL de referencia (la página visitada anteriormente),
Nombre de host del ordenador desde el que se accede (dirección IP),
Hora de la solicitud al servidor
Las sesiones y las campañas finalizan tras un periodo de tiempo determinado. Por defecto, las sesiones finalizan tras 30 minutos de inactividad y las campañas finalizan al cabo de seis meses. Las campañas pueden limitarse a un máximo de dos años.
Puede encontrar más información sobre las condiciones de uso y la protección de datos en:
Puede oponerse a la recopilación de datos por parte de Google Analytics aquí e impedir el almacenamiento de cookies configurando el software de su navegador en consecuencia; no obstante, nos gustaría señalar que, en ese caso, es posible que no pueda utilizar todas las funciones de este sitio web en toda su extensión.
Cookies
¿Qué son las cookies y para qué sirven?
Cuando visitas nuestra página web, algunas funciones solo funcionarán si se almacenan unos archivos de texto (las llamadas «cookies») en el ordenador del usuario. Estas cookies sirven para que la navegación sea más personalizada, eficaz y segura. Gracias a estos archivos, es posible, por ejemplo, que recibas información en la página acorde con tus intereses. El objetivo exclusivo es, por lo tanto, adaptar nuestra oferta a las necesidades de los clientes de la mejor manera posible.
Las cookies pueden clasificarse de la siguiente manera en nuestra página web:
Cookies propias:
Controlamos directamente este tipo de cookies. Dependiendo de su finalidad, permanecen de forma permanente —incluso tras finalizar la sesión (las denominadas «cookies persistentes», por ejemplo, para almacenar el código de acceso o aplicar la exclusión)— o se eliminan al cerrar el navegador (las denominadas «cookies de sesión»; solo son válidas durante una sesión del navegador, por ejemplo, para mostrar el carrito de la compra en varias páginas).
Cookies de terceros:
Este tipo de cookies están gestionadas por terceros. Los proveedores externos son aquellos que utilizan cookies para transmitir, por ejemplo, la información de un banner publicitario.
Se utilizan las denominadas cookies temporales o permanentes, que se eliminan automáticamente tras el tiempo especificado. Las cookies de las empresas colaboradoras también contienen únicamente datos seudónimos, a menudo incluso anónimos. Permiten a nuestros socios saber qué productos has consultado, si se ha comprado algo, qué productos se han buscado, etc. En este contexto, algunos de nuestros socios publicitarios también registran información sobre las páginas que ha visitado anteriormente o los productos en los que ha mostrado interés, por ejemplo, para poder mostrarle la publicidad que mejor se adapte a sus intereses. Estos datos seudónimos nunca se combinan con sus datos personales. Su único objetivo es permitir que nuestros socios publicitarios le ofrezcan publicidad que realmente pueda interesarle.
Utilizamos cookies en virtud del apartado IX del artículo 7 de la LGPD. Algunas cookies se utilizan exclusivamente con su consentimiento (apartado I del artículo 7 de la LGPD). La base jurídica correspondiente y el contenido específico del consentimiento se pueden consultar en «Consentimientos», así como en la información sobre el servicio correspondiente.
Por supuesto, puede configurar su navegador para que no almacene nuestras cookies en el disco duro en el futuro o para que elimine las cookies que ya se hayan almacenado. Para ello, puede hacer lo siguiente:
Desactivar las cookies
En Internet Explorer:
Selecciona «Opciones de Internet» en el menú «Herramientas».
Haz clic en la pestaña «Privacidad».
Ahora puedes configurar los ajustes de seguridad de la zona de Internet. Aquí puedes definir si se deben aceptar o rechazar las cookies y cuáles.
Pulsa «Aceptar» para confirmar la configuración.
In Firefox:
En el menú «Herramientas», selecciona «Configuración».
Haz clic en «Privacidad».
En el menú desplegable, selecciona la opción «Crear según la configuración definida por el usuario».
Ahora puedes establecer si se deben aceptar las cookies, durante cuánto tiempo deseas conservarlas y añadir excepciones, es decir, en qué sitios web siempre o nunca deseas que se utilicen cookies.
Pulsa «Aceptar» para confirmar tu configuración.
In Google Chrome:
Haz clic en el menú de Chrome en la barra de herramientas del navegador.
Ahora selecciona «Configuración».
Haz clic en «Privacidad y seguridad».
Haz clic en «Cookies y otros datos de sitios web».
En «Configuración general», puedes establecer las siguientes opciones para las cookies: 1- Permitir todas las cookies; 2- Bloquear el acceso a las cookies de terceros en la pestaña de navegación privada; 3- Bloquear el acceso a las cookies de terceros; 4- Bloquear todas las cookies (no recomendado);
In Safari:
Ve a «Ajustes» y selecciona «Safari».
En «Privacidad y seguridad», encontrarás la opción «Bloquear siempre» en «Bloquear cookies».
Pero ten en cuenta que solo si utilizas nuestras cookies podrás usar y disfrutar plenamente de algunas de las funciones más interesantes. Por ejemplo, si añades un artículo a la cesta de la compra, nuestro servidor lee el código de la cookie y detecta que ese artículo pertenece a tu cesta de la compra. Si visitas otras páginas web después de tu visita de compras y vuelves a nuestra página, tu cesta de la compra seguirá estando llena. Este servicio solo es posible gracias al uso de cookies.
Comentarios
Cuando los visitantes dejan comentarios en la web, recopilamos los datos que aparecen en el formulario de comentarios, además de la dirección IP y los datos del navegador del visitante, para ayudar a detectar el spam.
Es posible que se envíe a Gravatar una secuencia anonimizada de caracteres generada a partir de tu correo electrónico (también denominada «hash») para comprobar si utilizas el servicio. La política de privacidad de Gravatar está disponible aquí: https://automattic.com/privacy/. Una vez aprobado tu comentario, tu foto de perfil aparecerá públicamente junto a tu comentario.
Multimedia
Si envías imágenes a la web, evita enviar aquellas que contengan datos de localización incorporados (EXIF GPS). Los visitantes pueden descargar estas imágenes de la web y extraer de ellas sus datos de localización.
Formularios de contacto
Todos los datos enviados a través de los formularios de nuestra web cuentan con un campo de selección en el que el visitante indica expresamente que autoriza que nos pongamos en contacto con él mediante la información enviada. Los datos enviados pueden variar en función del formulario concreto y del motivo del contacto, pero, en general, son:
Nombre
Correo electrónico
Teléfono
WhatsApp
Los datos se conservan durante el tiempo necesario para atender al visitante y pueden utilizarse con fines de marketing propio de la empresa, pero nunca se cederán a otras empresas o socios.
Cookies
Al dejar un comentario en la web, puedes optar por guardar tu nombre, correo electrónico y sitio web en las cookies. Esto tiene como objetivo facilitarte el proceso, para que no tengas que volver a introducir tus datos cuando dejes otro comentario. Estas cookies tienen una duración de un año.
Si tienes una cuenta y accedes a este sitio web, se creará una cookie temporal para determinar si tu navegador acepta cookies. No contiene ningún dato personal y se eliminará cuando cierres el navegador.
Cuando accedes a tu cuenta en la web, también creamos varias cookies para guardar los datos de tu cuenta y tus preferencias de visualización. Las cookies de inicio de sesión se conservan durante dos días y las de preferencias de visualización, durante un año. Si seleccionas «Recordarme», tu sesión se mantendrá durante dos semanas. Si cierras sesión en tu cuenta, se eliminarán las cookies de inicio de sesión.
Si editas o publicas una entrada, se guardará una cookie adicional en tu navegador. Esta cookie no contiene ningún dato personal y simplemente indica el ID de la entrada correspondiente a la que acabas de editar. Caduca al cabo de un día.
Contenido incrustado de otros sitios web
Los artículos de este sitio web pueden incluir contenido incrustado, como, por ejemplo, vídeos, imágenes, artículos, etc. El contenido incrustado de otros sitios web se comporta exactamente igual que si el visitante estuviera visitando ese otro sitio web.
Estos sitios web pueden recopilar datos sobre ti, utilizar cookies, incorporar sistemas de seguimiento adicionales de terceros y supervisar tu interacción con este contenido integrado, incluida tu interacción con el contenido integrado si tienes una cuenta y has iniciado sesión en el sitio web.
Análisis
Con quién compartimos tus datos
Podemos colaborar con otras empresas en una amplia gama de actividades, entre las que se incluyen la prestación de servicios de localización, anunciantes, patrocinadores y socios comerciales, tanto en línea como fuera de línea, así como herramientas de promoción y análisis de rendimiento. Por ello, nos reservamos el derecho a compartir su información, incluidos los datos de localización, de registro y de intereses, con las empresas que se indican a continuación, siempre que sea posible de forma anónima, con el fin de preservar al máximo su privacidad.
No alquilamos, vendemos ni cedemos sus datos personales a nadie, salvo a las empresas asociadas que se enumeran a continuación. Podremos compartir sus datos personales en los casos que se indican a continuación:
Anunciantes: Es posible que, en ocasiones, recibas directamente anuncios, contenidos y enlaces personalizados en función de tus intereses y tu comportamiento en nuestra página web o en otros servicios con los que interactúes. Para ello, es posible que se compartan datos con plataformas de publicidad dirigida, principalmente identificadores únicos, direcciones IP, cookies y otra información recopilada de tu navegador, que pueden utilizarse para medir la eficacia de la publicidad en línea.
Nuestros socios: Recurrimos a otras empresas para que realicen tareas en nuestro nombre y necesitamos compartir sus datos personales con ellas para poder ofrecerle productos y servicios. Por ejemplo, utilizamos servicios de alojamiento de datos para almacenar nuestra base de datos; también podemos utilizar servicios de pago para procesar los datos de facturación de los productos que usted haya adquirido. Nuestros socios solo están autorizados a utilizar los datos personales para los fines específicos para los que han sido contratados; por lo tanto, no utilizarán sus datos personales para otros fines distintos de la prestación de los servicios previstos en el contrato.
Estadísticas: Los datos almacenados pueden utilizarse con fines estadísticos (análisis). Estos datos se agrupan con el objetivo de proporcionar un análisis macro del panorama y, por lo tanto, no pretenden identificar ni hacer identificables a los titulares de los datos personales, sino únicamente comprender mejor cómo es el
Durante cuánto tiempo conservamos sus datos
Conservaremos sus datos personales únicamente durante el tiempo que sea necesario para cumplir con los fines para los que los recopilamos, incluido el cumplimiento de cualquier obligación legal o contractual, o en respuesta a una solicitud de las autoridades competentes.
Para determinar el periodo de conservación adecuado de los datos personales, tenemos en cuenta la cantidad, la naturaleza y la sensibilidad de los datos personales, el riesgo potencial de daños derivados del uso no autorizado o de la divulgación de sus datos personales, la finalidad del tratamiento de sus datos personales y si podemos alcanzar dichos fines por otros medios, así como los requisitos legales aplicables.
Si utiliza nuestros productos y servicios, la información de su cuenta se conservará mientras mantenga dicha cuenta activa. En caso de que solicite la cancelación, su información se eliminará en un plazo máximo de 60 días a partir de la cancelación de la cuenta. Si es un cliente potencial, la información relativa a sus interacciones con nosotros se almacenará durante un plazo de 5 (cinco) años. Asimismo, si solicita la supresión de sus datos y/o de su cuenta, en ese caso conservaremos los datos durante otras 72 (setenta y dos horas) tras su solicitud de supresión.
Cómo funciona la seguridad de la información
Tu cuenta está protegida con una contraseña para garantizar tu privacidad y seguridad. Si accedes a tu cuenta a través de un sitio web o servicio de terceros, es posible que dicho sitio web o servicio te ofrezca medidas de seguridad adicionales o diferentes para el inicio de sesión. Debe impedir y evitar el acceso no autorizado de terceros a su cuenta y a sus datos personales seleccionando y protegiendo adecuadamente su contraseña y/u otro mecanismo de inicio de sesión, así como limitando el acceso a su ordenador o dispositivo y a su navegador, y cerrando la sesión una vez que haya finalizado el uso de su cuenta.
Con el fin de garantizar su privacidad y la protección de sus datos personales, adoptamos las mejores prácticas de seguridad de la información y desarrollo seguro existentes en el mercado; es decir, procuramos utilizar recursos que promuevan la protección de sus datos y en los que usted pueda gestionar su información directamente. Además, alojamos nuestro sitio web en servidores siempre actualizados y con las versiones más recientes de todo el software y los complementos utilizados, además de realizar copias de seguridad semanales. Utilizamos el certificado SSL sobre HTTP, el HTTPS, que cifra todos los datos que circulan por nuestro sitio web.
Nos esforzamos por proteger la privacidad de tu cuenta y del resto de datos personales que conservamos en nuestros registros, pero, lamentablemente, no podemos garantizar una seguridad total. El acceso o uso no autorizado de una cuenta, los fallos de hardware o software y otros factores pueden comprometer la seguridad de tus datos personales en cualquier momento, por lo que te pedimos que nos ayudes a mantener un entorno seguro para todos. Además de adoptar buenas prácticas de seguridad en relación con tu cuenta y tus datos, si detectas o tienes conocimiento de algo que comprometa la seguridad de tus datos, puedes ponerte en contacto con nosotros a través de los canales de atención al cliente disponibles.
Tus derechos como titular de los datos
Tienes derecho a obtener información sobre el tratamiento que hacemos de tus datos personales. Para acceder a tus datos almacenados, ponte en contacto con nosotros a través del correo electrónico comunicacao@maneira.adv.br. También tiene derecho a solicitar la supresión de sus datos personales almacenados por nosotros, siempre que no exista ninguna excepción legal al derecho de supresión. Asimismo, puede oponerse al tratamiento de datos personales basado en un interés legítimo por nuestra parte, a menos que tengamos un interés predominante en dicho tratamiento. También tiene derecho a rectificar o completar los datos personales almacenados. En la medida en que tratemos datos basándonos en su consentimiento, tiene derecho a retirarlo en cualquier momento. La retirada del consentimiento no implica que el tratamiento de datos basado en el consentimiento hasta el momento de la retirada quede sin efecto. Puede ejercer los derechos mencionados anteriormente a través de nuestro Centro de Atención al Cliente. Además, siempre tiene derecho a presentar una reclamación ante la AUTORIDAD NACIONAL DE PROTECCIÓN DE DATOS (ANPD) por el tratamiento no autorizado de datos, de conformidad con el apartado V del artículo 55-J, que figura en la sección 1 del CAPÍTULO IX de la Ley 13.709 (LGPD).
Donovan Lessa comenta en ConJur sobre la decisión del STF que eliminó al IRPJ y al CSLL sobre la tasa Selic
Donovan Lessa comenta en ConJur sobre la decisión del STF que eliminó al IRPJ y al CSLL sobre la tasa Selic
El
Informe del sitio Consultor Jurídico se hizo eco de la decisión del STF, que entendió que la incidencia del IRPJ y del CSLL en la tasa Selica que recibía el contribuyente en caso de pago excesivo era inconstitucional. El sitio destacó un comentario del Dr. Donovan Mazza Lessa, socio de Maneira Advogados, sobre el tema.
REPETIR DEUDA
La eliminación de la tasa Selic es positiva, pero deja dudas sobre la compensación
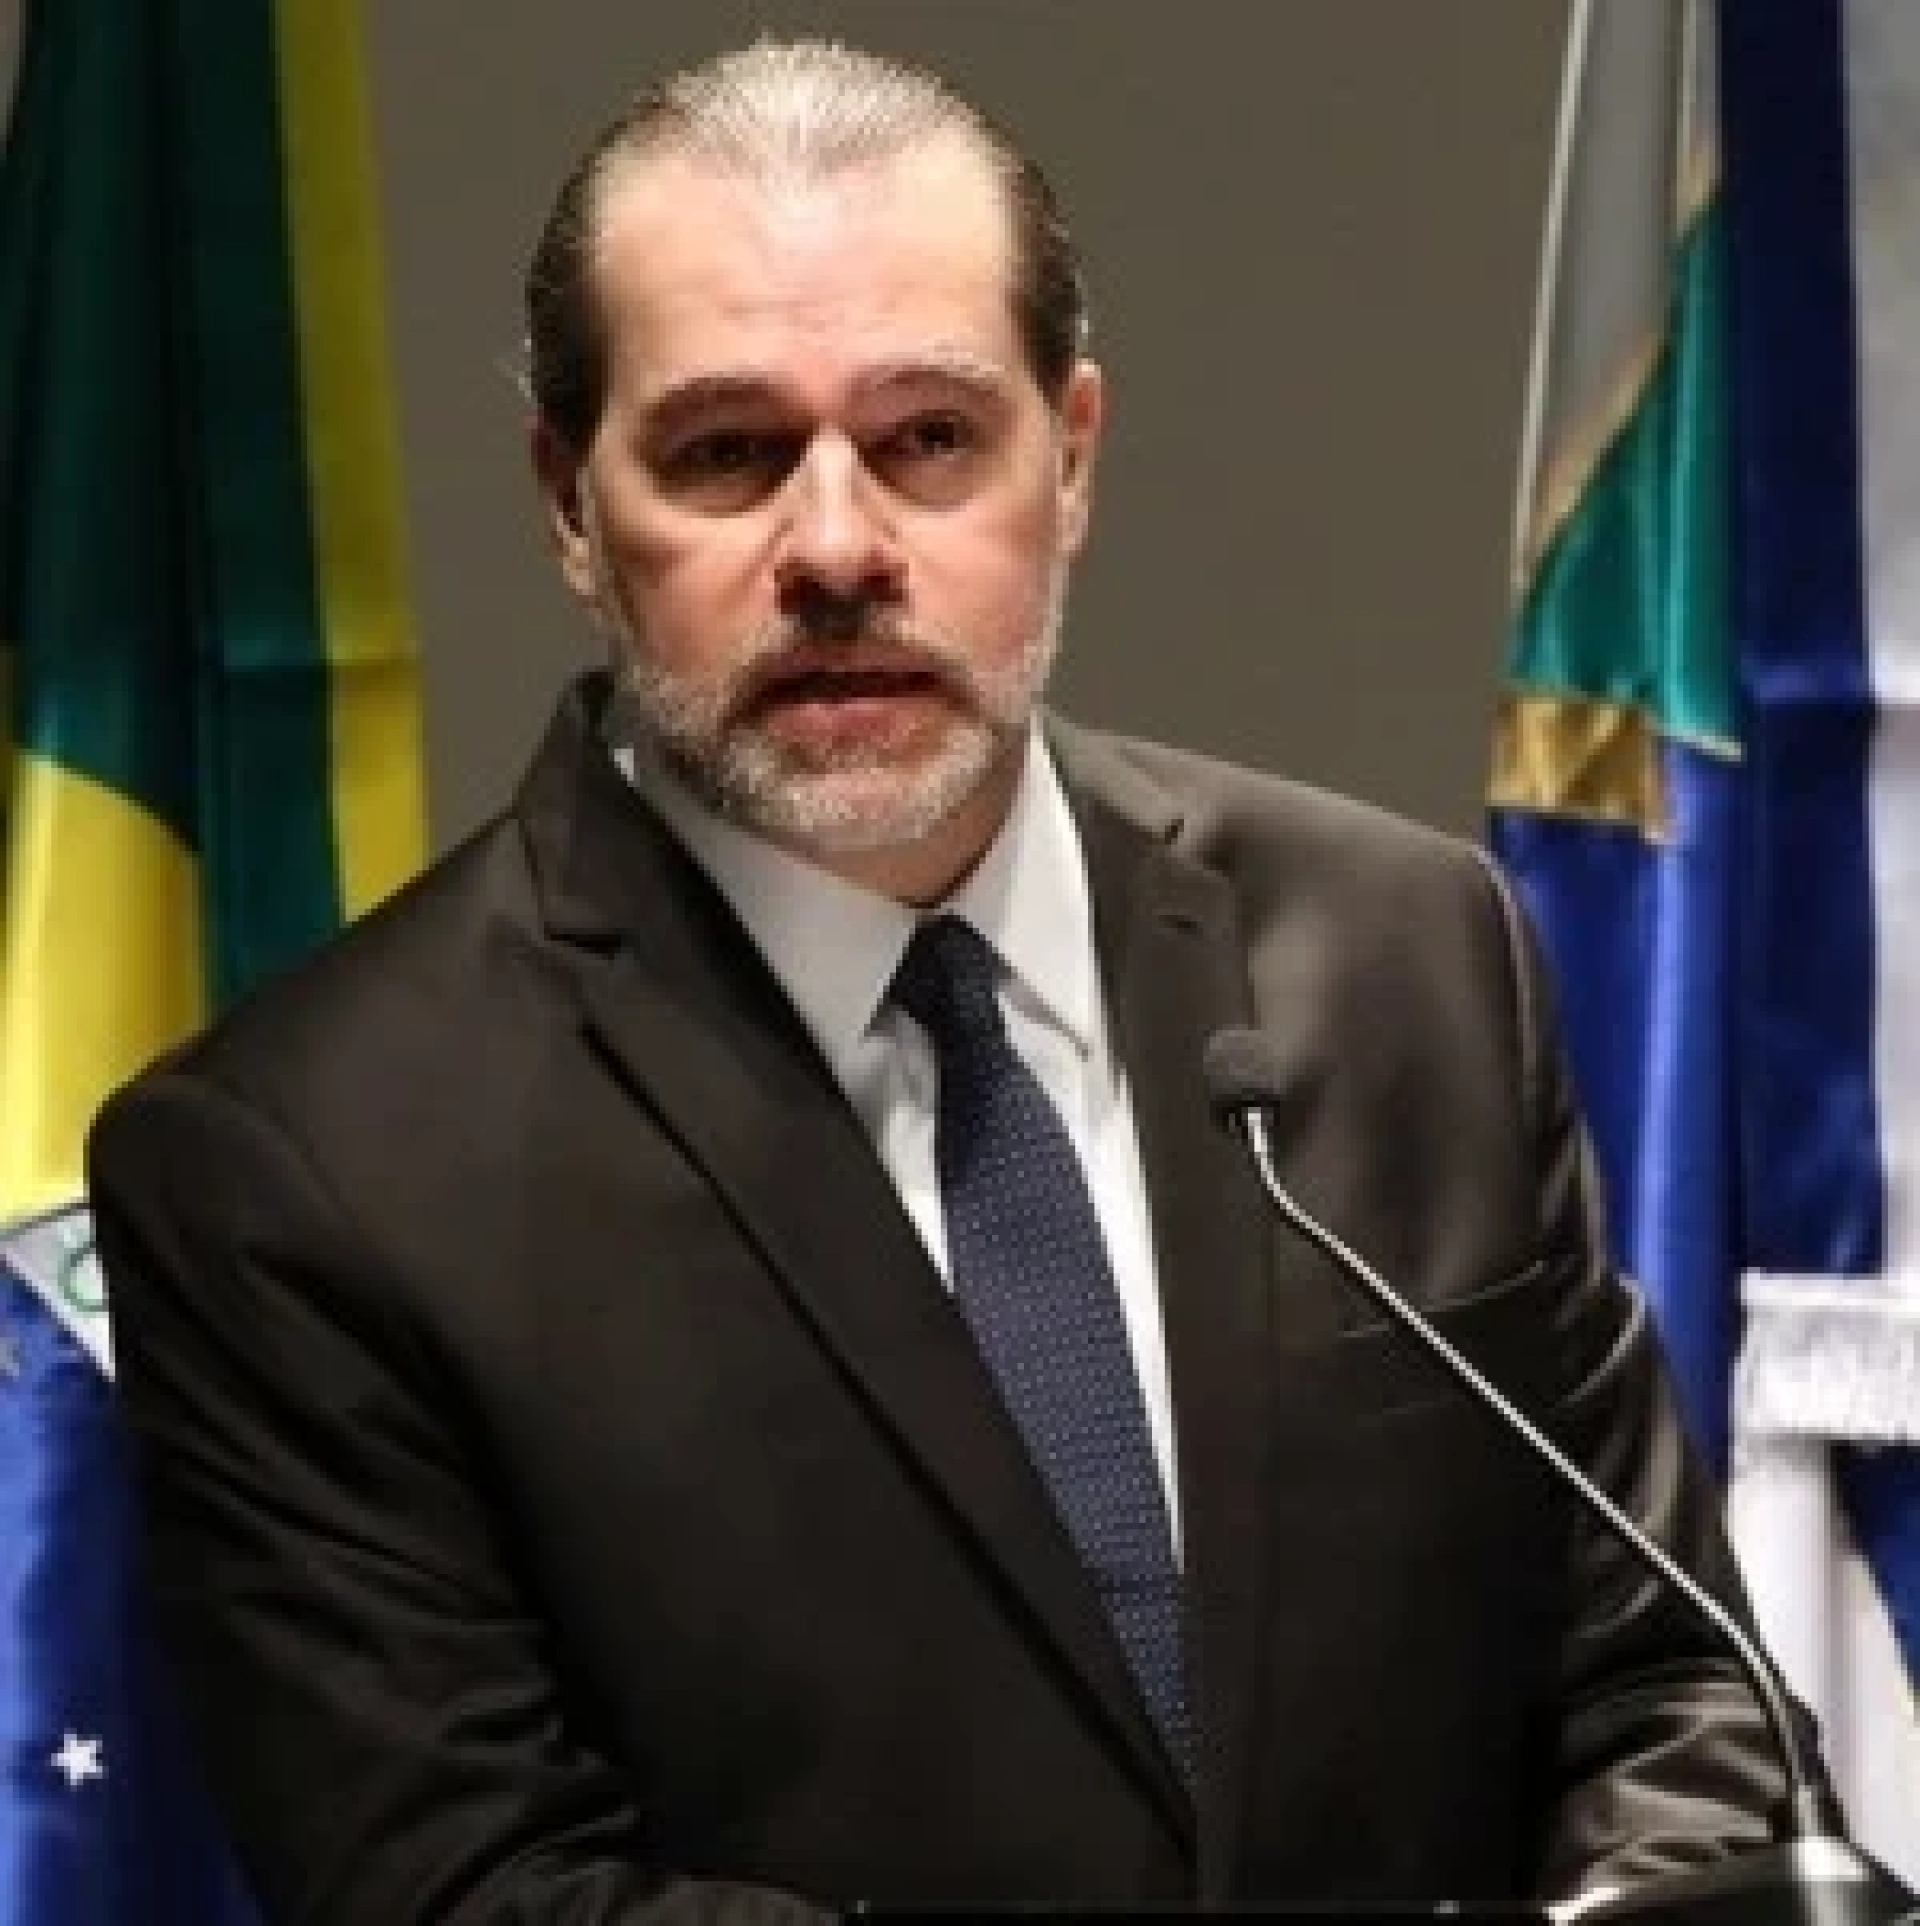
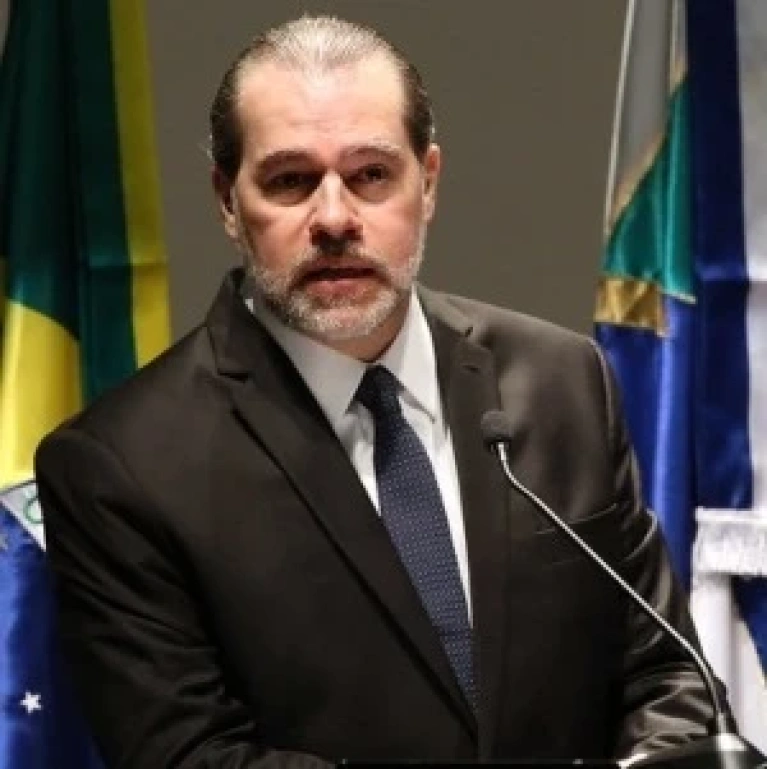
Dias Toffoli fue el relator del asunto
Foto: G.Dettmar/Agência CNJ
25 de septiembre de 2021
Expertos consultados por ConJur consideraron la decisión del Tribunal Supremo Federal a considerar Es inconstitucional como positiva la incidencia del Impuesto sobre la Renta de las Empresas (IRPJ) y de la Contribución Social sobre el Beneficio Neto (CSLL) sobre la tasa Selic (intereses de demora y corrección monetaria) que recibe el contribuyente en caso de pago excesivo.
Sin embargo, predicen que el movimiento de contribuyentes que buscan compensación por pagos ahora considerados indebidos por el STF puede dar lugar a nuevas discusiones que, tal vez, requieran una declaración del propio Tribunal o de la Hacienda Federal sobre cómo se otorgará la compensación, ya que no hubo modulación de los efectos de la decisión.
“El entendimiento no podría ser más correcto”, dijo el abogado Heleno Taveira Torres, en un artículo publicado en ConJur aún el jueves (23/9), poco después de que la Corte formara una mayoría de seis votos para aprobar la inconstitucionalidad.
Profesor de Derecho Financiero y profesor asociado de Derecho Tributario de la Facultad de Derecho de la USP y ex vicepresidente de la Asociación Fiscal Internacional (IFA), Torres entiende que, tras el reconocimiento judicial de la inconstitucionalidad de una determinada exacción (cargo), ya sea pagada espontáneamente o exigida coercitivamente por la Administración del Tesoro, “ciertamente no hay necesidad de hablar de devolución de un ‘tributo’ propiamente dicho”.
“En cambio, existe el pago excesivo de impuestos, objeto de una obligación de derecho público, en el ámbito de la responsabilidad extracontractual del Estado, encaminada a compensar los daños resultantes de prácticas ilícitas cometidas por sus agentes”, explica.
Según él, “cuando los contribuyentes promueven la recaudación de impuestos posteriormente considerados inconstitucionales por el Poder Judicial, se impone al Estado un verdadero deber jurídico de reparación. Todo para garantizar la estabilidad de las relaciones establecidas entre las Autoridades Tributarias y los contribuyentes, prohibiendo – lo más ampliamente posible – el enriquecimiento ilícito del erario.”
Esto es lo que también piensa el abogado Alexandre Monteiro, socio de Bocater Advogados. Según él, la Corte Suprema demostró que estaba sentando un precedente al reconocer, como en el caso de intereses de demora por pago atrasado de salario para personas físicas, que este tipo de pago es una mera compensación por los daños sufridos, y no un aumento de activos o ganancias.
“Teniendo en cuenta que los intereses de demora corresponden generalmente a la aplicación de la Selic sobre la deuda tributaria, la sentencia es particularmente relevante en un escenario reciente en el que la Selic representa un valor incluso inferior a los índices de corrección monetaria (IGP-M e IPCA), de modo que cualquier incidencia del impuesto sobre la renta terminaría representando una carga fiscal sobre los recursos que no hace más que compensar la erosión de la moneda”, afirma.
José Eduardo Tellini Toledo, socio de Madrona Advogados, recuerda que el impacto de la discusión es enorme para los contribuyentes, especialmente si se considera la recuperación de los valores de la llamada “tesis del siglo” (exclusión del ICMS de la base de cálculo del PIS y Cofins), además de varias otras situaciones en las que la recuperación de lo indebidamente pagado sufrió la incidencia de la tasa Selic y, en consecuencia, la incidencia de IR y CSLL.
“Sin duda, lo que debería ser motivo de atención es cómo la Receta Federal de Brasil interpretará la declaración del STF para las empresas que no han presentado ninguna medida judicial y determinará los valores de la tasa Selic después de la sentencia (incluso si se refiere a años anteriores). Esto porque no es imposible para la RFB limitar estos valores, considerándolos como no sujetos a IR y CSLL sólo para aquellos que son posteriores a la fecha de modulación de los efectos”, afirma.
Para Elise Tessin Daud, abogada fiscal de Ogawa, Lazzerotti y Baraldi Advogados, el entendimiento alcanzado por el STF es exactamente que, si los intereses de demora tienen carácter compensatorio, no es posible concluir que sean aplicables el IRPJ y el CSLL, que sólo pretenden gravar un verdadero aumento patrimonial.
“Para la gigantesca gama de contribuyentes que salieron victoriosos en la sentencia de no inclusión del ICMS en la base de cálculo del PIS y del Cofins, la ausencia de tributación, por parte del IRPJ y del CSLL, de la tasa Selic aplicada a la deuda tributaria a recuperar y a los depósitos judiciales a devolver, representa un verdadero alivio del flujo de caja, con la posibilidad de destinar los montos antes mencionados a actividades esenciales de las empresas”, opinó.
< p class="wp-block-paragraph">Bruno Teixeira, abogado fiscal de TozziniFreire Advogados, entiende que el punto más importante de la votación del ministro Dias Toffoli, ponente, es que reconoce los aspectos característicos de los intereses de demora. Contrariamente a lo que ya decidió el STJ, Toffoli entiende que los intereses de demora representan la recomposición de un daño emergente, debido a la indisponibilidad del activo (dinero) del contribuyente. Esta premisa es fundamental para este caso y para otros en los que se discute la incidencia del IR o CSLL sobre el monto que no se traduce en la adquisición de nueva disponibilidad de activos. < p class="wp-block-paragraph">Explica que, para el ponente, la indisponibilidad del activo lleva al acreedor a recurrir a otras fuentes de financiación (pasivos), para recuperar el efectivo exigido ilegal o inconstitucionalmente por las autoridades tributarias. Los intereses de demora, en este contexto, sirven para compensar los daños (daños emergentes) resultantes del coste de adquisición de activos (activos) para su recuperación.
"La votación revela la percepción de la dinámica empresarial y la adquisición de fuentes de financiación, extrayendo la realidad económica cuando un impuesto es pagado por el contribuyente como resultado de una exigencia ilegal o inconstitucional de las autoridades tributarias, que a su vez están ocupadas ilegalmente. La adhesión de seis ministros a la votación del relator revela la coherencia del Tribunal con sus precedentes, como esta línea de razonamiento ya ha sido expuesta en casos anteriores", dijo indicado.
Para Gustavo Taparelli, del estudio de abogados Abe Giovanini Advogados, las empresas que lograron recuperar montos — en acciones como, por ejemplo, PIS/Cofins, exclusión del ICMS, contribuciones a la seguridad social con preaviso indemnizado y otras — se verán impactadas positivamente.
< p class="wp-block-paragraph">“Las empresas diligentes que presentaron sus demandas para discutir inconstitucionalidades e ilegalidades fiscales han ganado o están a punto de ganar sus demandas. Sería injusto y jurídicamente incorrecto que pagaran el impuesto sobre la renta y la contribución social sobre los montos de la Selic, ya que los intereses antes mencionados sólo existían debido a una recaudación indebida por parte de las autoridades fiscales. Gravar los montos que surgen de la Selic significaría reducir los beneficios para las empresas que ya han sido cobrados indebidamente en el pasado”, destacados.
El
abogado fiscal Donovan Mazza Lessa, socio de Maneira Advogados, también elogió el voto de Dias Toffoli. "La votación es densa y construye un razonamiento lógico y correcto sobre la naturaleza jurídica del daño derivado de los intereses de demora, basado no sólo en la doctrina y la legislación tributaria, sino también con aportes del derecho civil. Y, no menos importante, el voto del ministro relator mantiene estable la jurisprudencia del STF, ya que sigue la misma línea que el reciente precedente juzgado por la Corte en el RE 855.091, cuando la Corte resolvió que la incidencia del IR sobre los intereses de demora percibidos por el particular por concepto de indemnizaciones recibidas en denuncias era inconstitucional laboral, precisamente porque se entiende que los intereses de demora, invariablemente, tienen el carácter de compensación por un daño emergente y, al ser un daño emergente, los intereses de demora no son más que la recomposición de las pérdidas sufridas por el acreedor, por lo que no existe ningún aumento patrimonial tributable por el IRPJ y el CSLL”, destaca.
La postura es compartida por el experto fiscal Manuel Eduardo Cruvinel Borges, socio de la firma Peluso, Stupp e Guaritá Advogados. "La sentencia tendrá un impacto relevante en la mayoría de las empresas, especialmente después de la conclusión de la cuestión de la exclusión del ICMS del PIS y del Cofins. Actualmente, las empresas están calculando y recuperando los créditos derivados de este tema y, no pocas veces, retrodatando el cálculo a diez años o más, lo que convierte a la Selic en una porción relevante del valor de estos créditos. Por ejemplo, la Selic acumulada desde septiembre de 2011 totaliza el 82,22% que se aplicará sobre el indebido”, destaca.
“La discusión sobre la tributación Selic pasa por analizar su naturaleza jurídica, si corresponde o no a intereses de demora con carácter exclusivamente compensatorio, y si debe recibir el mismo tratamiento que el crédito en sí, es decir, si lo accesorio sigue o no al principal. Al recomponer la pérdida monetaria del valor en los años y años en que el contribuyente esperó para recuperar la deuda, entendemos que la Selic no debe ser alcanzada por el impuesto a la renta”, añade Borges.
RE 1.063.187
Revista Consultor Jurídico, 25 de septiembre de 2021
Una ISS más pequeña aumenta la seguridad jurídica para los descuentos bancarios
6 de julio de 2026
Artículos
ICMS sobre lo que no se cobró: el error de tratar la lealtad como una condición
9 de junio de 2026
Prensa
La reforma amenaza con aumentar las facturas del agua
1 de junio de 2026
Prensa
Beneficios fiscales para la agricultura en la Reforma Tributaria son validados por el STF
14 de mayo de 2026
Prensa
Los promedios no deben ignorar la Ley del Deudor Contumaz, dicen expertos
11 de mayo de 2026
Los medios no deben ignorar la Ley del Deudor Contumaz, dicen los expertos
Los riesgos son mayores para las empresas que incumplen las obligaciones del balance y desconocen la situación de las partes vinculadas
Por Suzana Liskauskas, Para o Valor — Río...
Prensa
Oficina con ADN Minas Gerais celebra 10 años de actuación nacional