Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
STJ, produtos intermediários e créditos de ICMS
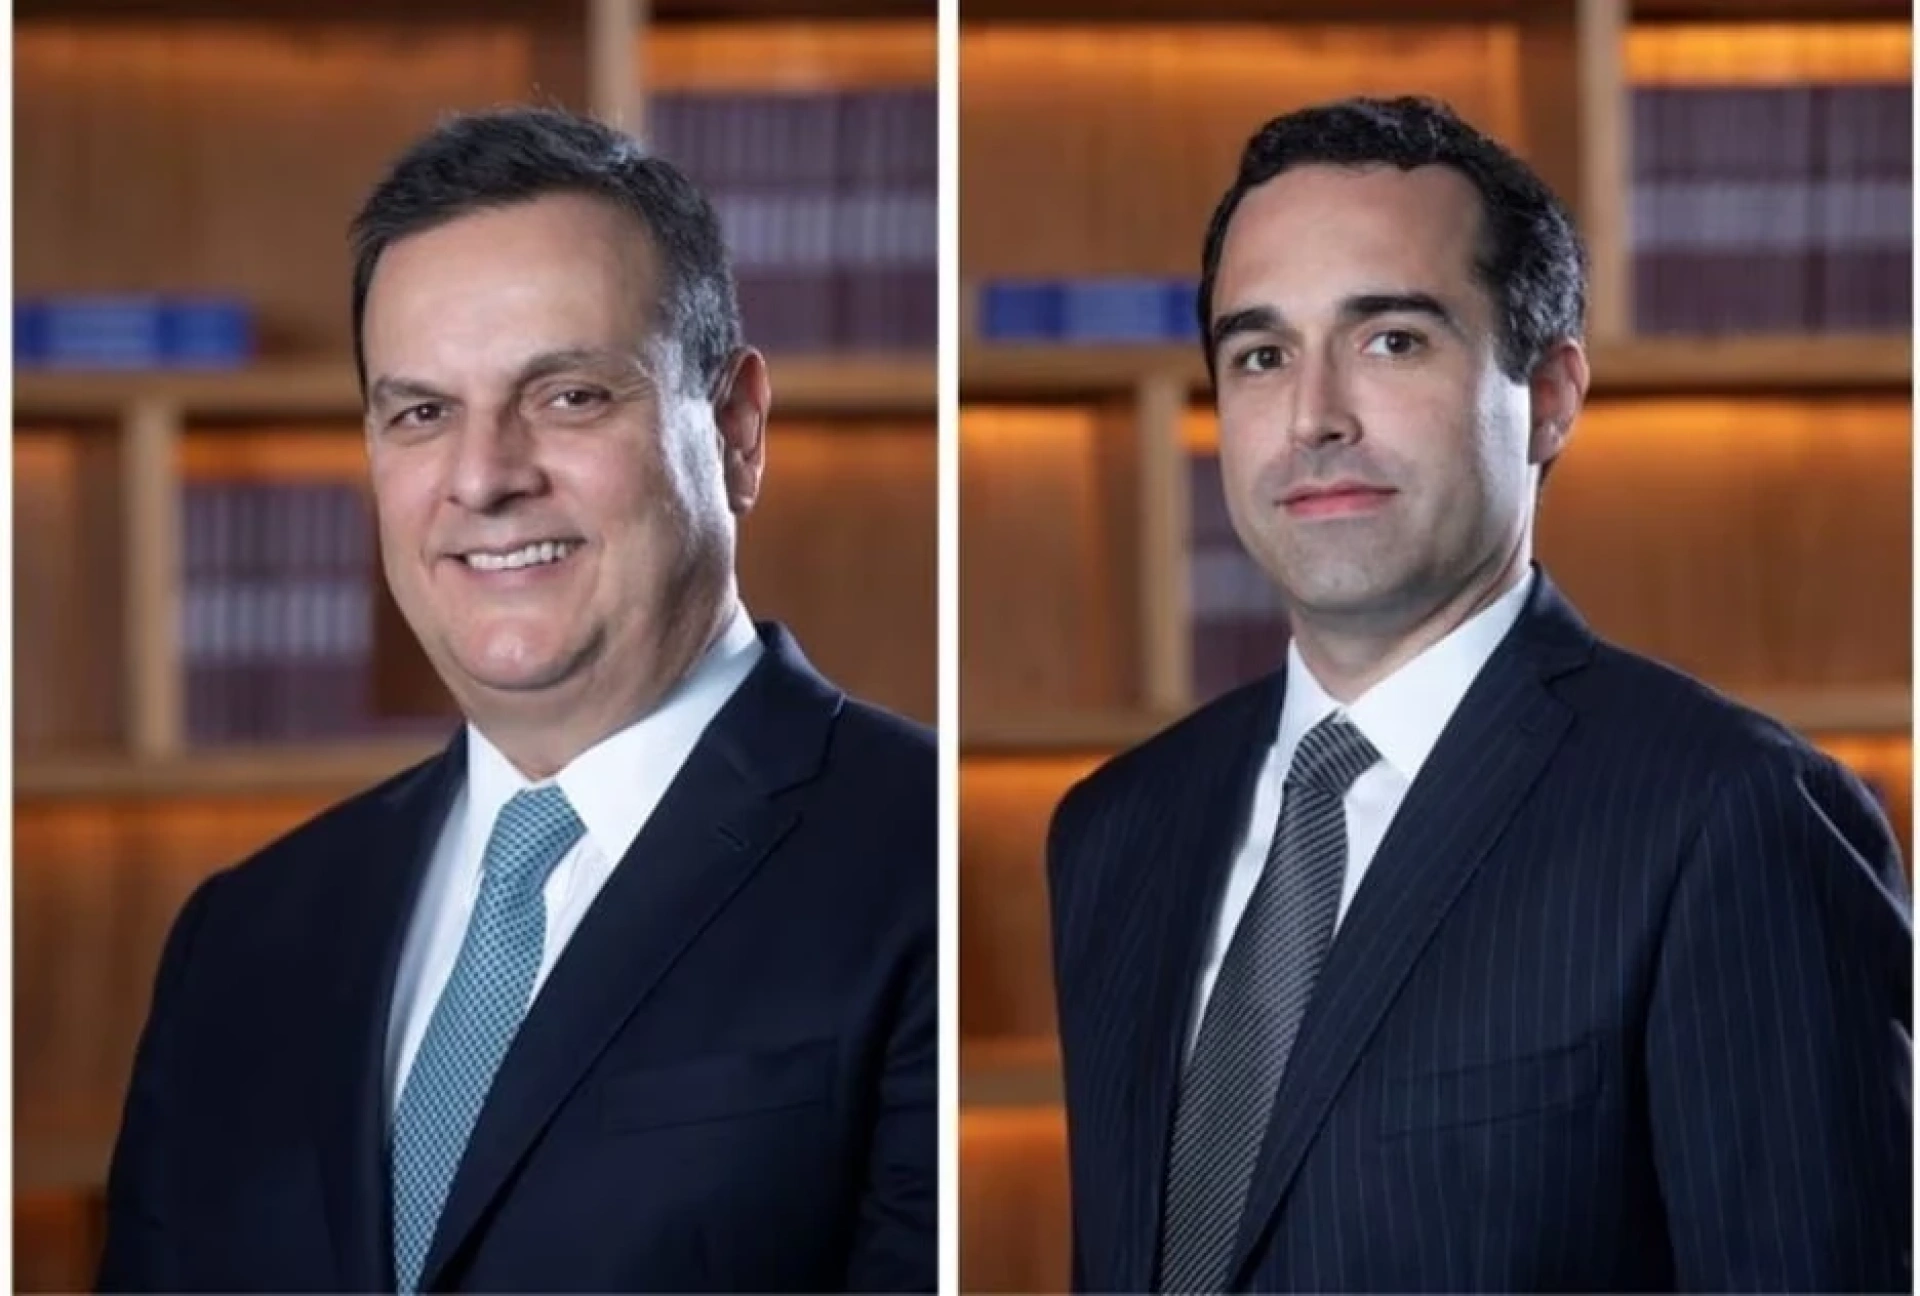
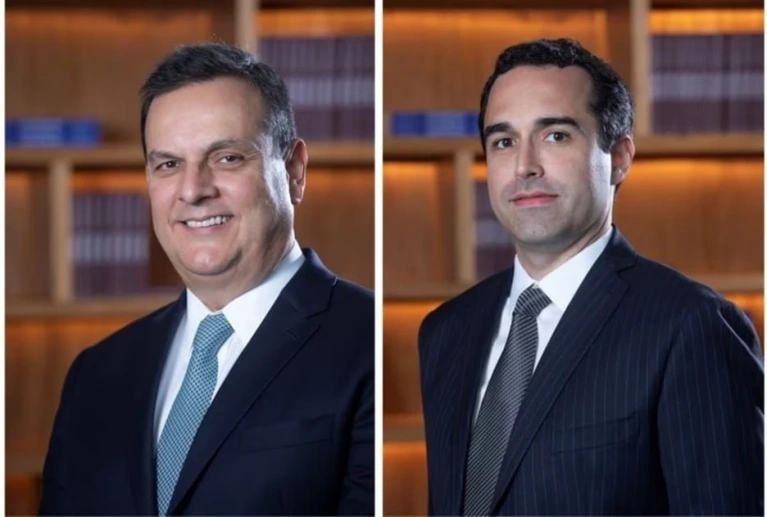
O Valor Econômico publicou artigo assinado pelos advogados Eduardo Maneira e Marcos Correia Piqueira Maia, sócios de Maneira Advogados, que trata da questão em torno do direito a créditos de ICMS para os chamados produtos intermediários.
STJ, produtos intermediários e créditos de ICMS
A palavra final está com a 1ª Seção do STJ, que pode, dentro do contexto de votação da reforma tributária pelo Congresso, reconhecer um direito que vem sendo pleiteado há décadas pelo contribuinte
Por Eduardo Maneira e Marcos C. P. Maia
24/07/2023
Dentre as maiores discussões travadas entre os Fiscos estaduais e os contribuintes está a que envolve a delimitação do direito de crédito de ICMS que é garantido pelo princípio da não cumulatividade (artigo 155, parágrafo 2º, I, da Constituição). Debate-se, na prática, quais seriam os parâmetros corretos para se considerar determinado bem como um “insumo” apto a gerar créditos que possam ser compensados – pelos industriais, revendedores e prestadores de serviços de transporte e comunicação – com os débitos de ICMS decorrentes das operações subsequentes.
A esse respeito, a jurisprudência do Supremo Tribunal Federal (STF) deixa claro que o grupo de materiais passível de enquadramento como “insumo” é aquele composto, exclusivamente, por matérias-primas, produtos intermediários e materiais de embalagem.
Trata-se do racional inerente ao conhecido critério do “crédito físico”, desenvolvido originalmente para o IPI e para o antigo ICM, o qual somente admite o creditamento sobre bens que se incorporam fisicamente ao produto final (caso da matéria-prima e do material de embalagem) ou que entram em contato físico com ele e são consumidos de forma imediata e integral no processo produtivo (caso do bem intermediário).
Tal entendimento sempre foi questionado pelos contribuintes do ICMS, pois impede o exercício do direito de crédito sobre a aquisição de diversos bens que são essenciais para a consecução de suas atividades-fim – e que, registre-se, compõe o custo do produto final ou do serviço de transporte e comunicação prestado ao usuário, que será regularmente tributado pelo imposto.
No entanto, baseados nos parâmetros que delimitam o critério do crédito físico, os Estados sempre impuseram limites ao exercício desse direito. E o maior ponto de discussão, certamente, diz respeito à conceituação dos “bens intermediários”.
Afinal, como mencionado, os entes estaduais, com a chancela do STF e do Superior Tribunal de Justiça (STJ), somente reconhecem a existência de bens intermediários quando, no curso do processo produtivo, se verifica o contato físico direto com o produto final, assim como o seu consumo de forma imediata e integral. Caso contrário, afirmam os Estados, os bens devem classificados como de mero “uso e consumo”, cujo direito de crédito somente será permitido a partir de janeiro de 2033 em razão do disposto no artigo 33 da Lei Complementar nº 87/96 (o que significa, na prática, uma vedação ao exercício do referido direito).
Ocorre que todo esse racional, desenvolvido décadas atrás, está em nítido descompasso com a atual moldura da não cumulatividade trazida pela mesma lei complementar. Diz-se isso porque tal diploma passou a vedar o direito de crédito tão somente em relação a bens que sejam “alheios à atividade do estabelecimento” ou que estejam vinculados a saídas isentas ou não tributadas.
Tanto é assim que o STJ, em alguns julgados, chegou a fazer uma importante distinção entre o ICMS e o IPI. Foi o que ocorreu no REsp 1.331.033/SC, em que se discutia a possibilidade de escrituração de créditos de IPI sobre a energia elétrica adquirida por um fabricante de móveis. Na oportunidade, a 2ª Turma esclareceu que a energia, “por não sofrer ou provocar ação direta mediante contato físico com o produto, não integra o conceito de matérias-primas ou produtos intermediários”, mas que tal raciocínio não se aplica ao ICMS, já que a legislação do imposto “não exige o contato físico do insumo com o produto, mas apenas o consumo no processo de industrialização”.
Ou seja, apesar de ainda existirem julgados desfavoráveis no STJ, nota-se que a jurisprudência da Corte está evoluindo para dar maior efetividade à não cumulatividade. Inclusive, em julgado recente, a 2ª Turma reconheceu o direito de crédito de ICMS sobre a aquisição de fluido de perfuração utilizado por empresa de setor de óleo e gás (REsp 2.054.083/RJ) ao argumento de que tal item é essencial para a consecução de sua atividade-fim, sendo irrelevante o fato de o desgaste no processo produtivo ocorrer de forma gradativa.
Mesmo em face dessa notória evolução jurisprudencial, precisa-se destacar que os julgados do STJ oscilam bastante, gerando enorme insegurança jurídica. No entanto, acredita-se que tal cenário esteja com os dias contados, uma vez que foi iniciado, em 14 de junho, o julgamento do EAREsp 1.775.781/SP pela 1ª Seção, em que se discute se determinados bens (pneus, válvulas, rotores de bombas etc) poderiam ser classificados como “intermediários”, mesmo sem a existência do contato físico com o produto final e do consumo imediato e integral no processo produtivo.
A ministra Regina Helena Costa, designada relatora, proferiu brilhante voto no sentido de que a Lei Complementar nº 87/96 somente teria vedado o direito de crédito para os bens que forem “alheios à atividade do estabelecimento” (artigos 20, parágrafo 1º, e 21, III). Ou seja, na esteira do que restou decidido no REsp 2.054.083/RJ, se um produto é adquirido para ser utilizado de forma direta e essencial na atividade-fim do contribuinte, a possibilidade de escrituração de créditos está preservada (sendo irrelevantes os demais requisitos acima apontados).
Na sequência, o ministro Herman Benjamin pediu vista dos autos, de modo que, agora, aguarda-se nova inclusão do caso na pauta de julgamento. A palavra final, portanto, está com a 1ª Seção do STJ, que pode, dentro do contexto de votação da reforma tributária pelo Congresso Nacional, reconhecer um direito que vem sendo pleiteado há décadas pelos contribuintes.
Eduardo Maneira e Marcos Correia Piqueira Maia são, respectivamente, professor da Universidade Federal do Rio de Janeiro, doutor em Direito Tributário pela UFMG e sócio do escritório Maneira Advogados; e doutorando em Direito Tributário na Universidade Complutense de Madrid e sócio do escritório Maneira Advogados.
https://valor.globo.com/legislacao/coluna/stj-produtos-intermediarios-e-creditos-de-icms.ghtml
Veja outras notícias relacionadas

Imprensa
ISS menor amplia segurança jurídica para descontos bancários
6 de julho de 2026ISS menor amplia segurança jurídica para descontos bancários 6 de julho, 2026 Precedente do STJ sobre ISS fortalece entendimento de que descontos incondicionados não integram a base de cálculo do imposto e pode influenciar disputas em outros setores e no futuro IBS Jaqueline...

Artigos
ICMS sobre o que não foi cobrado: o equívoco de tratar fidelização como condição
9 de junho de 2026ICMS sobre o que não foi cobrado: o equívoco de tratar fidelização como condição Confusão entre cláusula penal e condição suspensiva tem alargado indevidamente base de cálculo em contratos de prestação continuada Eduardo Maneira, Antônio Rabelo Filho Tribunais estaduais têm, com alguma frequência, mantido...

Imprensa
Reforma ameaça elevar conta de água
1 de junho de 2026Reforma ameaça elevar conta de água Especialistas avaliam que a aplicação da alíquota integral do IVA aos serviços de saneamento poderá aumentar custos operacionais e pressionar reajustes nas faturas de água e esgoto. Proposta em análise no Senado tenta reduzir a...

Imprensa
Benefícios fiscais ao agro na Reforma Tributária são validados pelo STF
14 de maio de 2026Benefícios fiscais ao agro na Reforma Tributária são validados pelo STF 14 de maio, 2026 Por Eduardo Lourenço Em 18 de dezembro de 2025, o Supremo Tribunal Federal julgou a primeira ação direta de inconstitucionalidade movida contra dispositivos da Reforma Tributária: a ADI...

Imprensa
Médias não devem ignorar a Lei de Devedor Contumaz, dizem especialistas
11 de maio de 2026Médias não devem ignorar a Lei de Devedor Contumaz, dizem especialistas Riscos são maiores para companhias que descumprem obrigações sobre balanço patrimonial e desconhecem situação de partes relacionadas Por Suzana Liskauskas, Para o Valor — Rio de Janeiro Instituído pela Lei Complementar nº...

Imprensa
Escritório com DNA mineiro celebra 10 anos de atuação nacional
30 de março de 2026Escritório com DNA mineiro celebra 10 anos de atuação nacional Maneira Advogados consolida presença em quatro capitais, integra rankings internacionais e investe em projetos educacionais para estudantes de baixa renda Sócio fundador da Maneira Advogados e professor, Eduardo Maneira.Foto: Maneira Advogados/Divulgação Dia 10/04,...