Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
2024: o ano da tributação em transição
2024: o ano da tributação em transição
Interessante notar como as discussões constitucionais-tributárias deixaram de ser binárias para permitir que o STF possa intermediar soluções para acomodar as partes, chanceladas por um selo de constitucionalidade
Por Eduardo Maneira
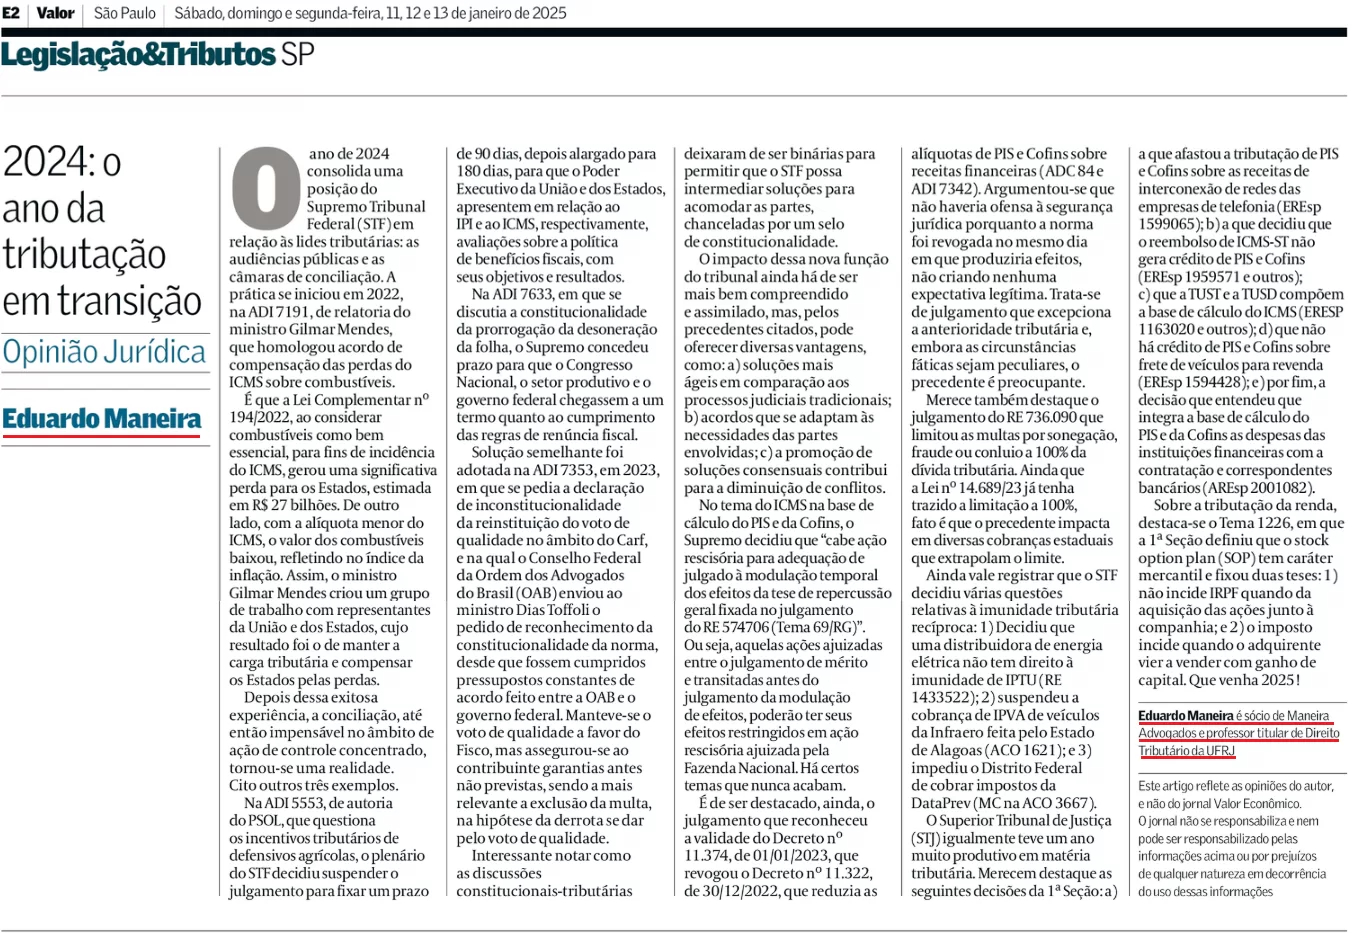
O ano de 2024 consolida uma posição do Supremo Tribunal Federal (STF) em relação às lides tributárias: as audiências públicas e as câmaras de conciliação. A prática se iniciou em 2022, na ADI 7191, de relatoria do ministro Gilmar Mendes, que homologou acordo de compensação das perdas do ICMS sobre combustíveis.
É que a Lei Complementar nº 194/2022, ao considerar combustíveis como bem essencial, para fins de incidência do ICMS, gerou uma significativa perda para os Estados, estimada em R$ 27 bilhões. De outro lado, com a alíquota menor do ICMS, o valor dos combustíveis baixou, refletindo no índice da inflação. Assim, o ministro Gilmar Mendes criou um grupo de trabalho com representantes da União e dos Estados, cujo resultado foi o de manter a carga tributária e compensar os Estados pelas perdas.
Depois dessa exitosa experiência, a conciliação, até então impensável no âmbito de ação de controle concentrado, tornou-se uma realidade. Cito outros três exemplos.
Na ADI 5553, de autoria do PSOL, que questiona os incentivos tributários de defensivos agrícolas, o plenário do STF decidiu suspender o julgamento para fixar um prazo de 90 dias, depois alargado para 180 dias, para que o Poder Executivo da União e dos Estados, apresentem em relação ao IPI e ao ICMS, respectivamente, avaliações sobre a política de benefícios fiscais, com seus objetivos e resultados.
Na ADI 7633, em que se discutia a constitucionalidade da prorrogação da desoneração da folha, o Supremo concedeu prazo para que o Congresso Nacional, o setor produtivo e o governo federal chegassem a um termo quanto ao cumprimento das regras de renúncia fiscal.
Solução semelhante foi adotada na ADI 7353, em 2023, em que se pedia a declaração de inconstitucionalidade da reinstituição do voto de qualidade no âmbito do Carf, e na qual o Conselho Federal da Ordem dos Advogados do Brasil (OAB) enviou ao ministro Dias Toffoli o pedido de reconhecimento da constitucionalidade da norma, desde que fossem cumpridos pressupostos constantes de acordo feito entre a OAB e o governo federal. Manteve-se o voto de qualidade a favor do Fisco, mas assegurou-se ao contribuinte garantias antes não previstas, sendo a mais relevante a exclusão da multa, na hipótese da derrota se dar pelo voto de qualidade.
Interessante notar como as discussões constitucionais-tributárias deixaram de ser binárias para permitir que o STF possa intermediar soluções para acomodar as partes, chanceladas por um selo de constitucionalidade.
O impacto dessa nova função do tribunal ainda há de ser mais bem compreendido e assimilado, mas, pelos precedentes citados, pode oferecer diversas vantagens, como: a) soluções mais ágeis em comparação aos processos judiciais tradicionais; b) acordos que se adaptam às necessidades das partes envolvidas; c) a promoção de soluções consensuais contribui para a diminuição de conflitos.
No tema do ICMS na base de cálculo do PIS e da Cofins, o Supremo decidiu que “cabe ação rescisória para adequação de julgado à modulação temporal dos efeitos da tese de repercussão geral fixada no julgamento do RE 574706 (Tema 69/RG)”. Ou seja, aquelas ações ajuizadas entre o julgamento de mérito e transitadas antes do julgamento da modulação de efeitos, poderão ter seus efeitos restringidos em ação rescisória ajuizada pela Fazenda Nacional. Há certos temas que nunca acabam.
É de ser destacado, ainda, o julgamento que reconheceu a validade do Decreto nº 11.374, de 01/01/2023, que revogou o Decreto nº 11.322, de 30/12/2022, que reduzia as alíquotas de PIS e Cofins sobre receitas financeiras (ADC 84 e ADI 7342). Argumentou-se que não haveria ofensa à segurança jurídica porquanto a norma foi revogada no mesmo dia em que produziria efeitos, não criando nenhuma expectativa legítima. Trata-se de julgamento que excepciona a anterioridade tributária e, embora as circunstâncias fáticas sejam peculiares, o precedente é preocupante.
Merece também destaque o julgamento do RE 736.090 que limitou as multas por sonegação, fraude ou conluio a 100% da dívida tributária. Ainda que a Lei nº 14.689/23 já tenha trazido a limitação a 100%, fato é que o precedente impacta em diversas cobranças estaduais que extrapolam o limite.
Ainda vale registrar que o STF decidiu várias questões relativas à imunidade tributária recíproca: 1) Decidiu que uma distribuidora de energia elétrica não tem direito à imunidade de IPTU (RE 1433522); 2) suspendeu a cobrança de IPVA de veículos da Infraero feita pelo Estado de Alagoas (ACO 1621); e 3) impediu o Distrito Federal de cobrar impostos da DataPrev (MC na ACO 3667).
O Superior Tribunal de Justiça (STJ) igualmente teve um ano muito produtivo em matéria tributária. Merecem destaque as seguintes decisões da 1ª Seção: a) a que afastou a tributação de PIS e Cofins sobre as receitas de interconexão de redes das empresas de telefonia (EREsp 1599065); b) a que decidiu que o reembolso de ICMS-ST não gera crédito de PIS e Cofins (EREsp 1959571 e outros); c) que a TUST e a TUSD compõem a base de cálculo do ICMS (ERESP 1163020 e outros); d) que não há crédito de PIS e Cofins sobre frete de veículos para revenda (EREsp 1594428); e) por fim, a decisão que entendeu que integra a base de cálculo do PIS e da Cofins as despesas das instituições financeiras com a contratação e correspondentes bancários (AREsp 2001082).
Sobre a tributação da renda, destaca-se o Tema 1226, em que a 1ª Seção definiu que o stock option plan (SOP) tem caráter mercantil e fixou duas teses: 1) não incide IRPF quando da aquisição das ações junto à companhia; e 2) o imposto incide quando o adquirente vier a vender com ganho de capital. Que venha 2025!
Eduardo Maneira é sócio de Maneira Advogados e professor titular de Direito Tributário da UFRJ.
https://valor.globo.com/legislacao/coluna/2024-o-ano-da-tributacao-em-transicao.ghtml
Veja outras notícias relacionadas

Imprensa
ISS menor amplia segurança jurídica para descontos bancários
6 de julho de 2026ISS menor amplia segurança jurídica para descontos bancários 6 de julho, 2026 Precedente do STJ sobre ISS fortalece entendimento de que descontos incondicionados não integram a base de cálculo do imposto e pode influenciar disputas em outros setores e no futuro IBS Jaqueline...

Imprensa
Reforma ameaça elevar conta de água
1 de junho de 2026Reforma ameaça elevar conta de água Especialistas avaliam que a aplicação da alíquota integral do IVA aos serviços de saneamento poderá aumentar custos operacionais e pressionar reajustes nas faturas de água e esgoto. Proposta em análise no Senado tenta reduzir a...

Imprensa
Benefícios fiscais ao agro na Reforma Tributária são validados pelo STF
14 de maio de 2026Benefícios fiscais ao agro na Reforma Tributária são validados pelo STF 14 de maio, 2026 Por Eduardo Lourenço Em 18 de dezembro de 2025, o Supremo Tribunal Federal julgou a primeira ação direta de inconstitucionalidade movida contra dispositivos da Reforma Tributária: a ADI...

Imprensa
Médias não devem ignorar a Lei de Devedor Contumaz, dizem especialistas
11 de maio de 2026Médias não devem ignorar a Lei de Devedor Contumaz, dizem especialistas Riscos são maiores para companhias que descumprem obrigações sobre balanço patrimonial e desconhecem situação de partes relacionadas Por Suzana Liskauskas, Para o Valor — Rio de Janeiro Instituído pela Lei Complementar nº...

Imprensa
Escritório com DNA mineiro celebra 10 anos de atuação nacional
30 de março de 2026Escritório com DNA mineiro celebra 10 anos de atuação nacional Maneira Advogados consolida presença em quatro capitais, integra rankings internacionais e investe em projetos educacionais para estudantes de baixa renda Sócio fundador da Maneira Advogados e professor, Eduardo Maneira.Foto: Maneira Advogados/Divulgação Dia 10/04,...
