Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
La Corte Suprema define la modulación de los efectos de la decisión que dispuso excluir al ICMS de la base de cálculo del PIS y Cofins
Suprema define la modulación de los efectos de la decisión que comprendió la exclusión del ICMS de la base de cálculo del PIS y del Cofins
RE 574.706/PR; Tema de Repercusión General nº 69
El Supremo Tribunal Federal (STF) concretó la sentencia el pasado jueves, 13 de mayo, de los recursos de declaración contra la decisión dictada en Recurso Extraordinario que definió la exclusión del ICMS de la base de cálculo del PIS y del Cofins. El recurso en cuestión tenía como objetivo discutir si los efectos de la decisión que define la exclusión del impuesto de la base de cálculo serían válidos o no a partir de la fecha en que se emitió, que es el 15 de marzo de 2017. Otro punto discutido en el recurso es la definición de qué ICMS debe eliminarse de la base de cálculo de la contribución: el efectivamente pagado o el resaltado en la factura.
La relatora del caso, la ministra Cármen Lúcia, analizó en su votación que el Tribunal viene tomando decisiones a favor de excluir al ICMS de la referida base de cálculo desde 2014, pero siguiendo una composición diferente y sin repercusiones generales. Por este motivo, sería de gran importancia modular los efectos de la decisión para mantener la seguridad jurídica. El acuerdo fue seguido por la mayoría de los Ministros, con una puntuación de 8 a 3, optándose por una modulación directa, sin efectos retroactivos. Respecto a la definición de qué ICMS debe ser eliminado de la base de cotización, el Tribunal entendió que debe ser el resaltado en la factura. Finalmente, se definió que sólo estarían exentas las acciones judiciales y administrativas interpuestas hasta la fecha del juicio en 2017.
En cuanto a la modulación de los efectos, los ministros Edson Fachin, Rosa Weber y Marco Aurélio fueron derrotados. En cuanto a la definición de qué ICMS debe ser eliminado de la base de cálculo, los ministros Nunes Marques, Luis Roberto Barroso y Gilmar Mendes fueron derrotados.
STF decide convalidar cargo Difal para empresas del Simples Nacional.
RE 970.821/RS
El Supremo Tribunal Federal (STF) se pronunció sobre la constitucionalidad del cobro del diferencial tarifario del ICMS (Difal) por parte de empresas que forman parte del Simples Nacional en compras interestatales. En la acción, queda claro que el cargo Difal puede ser realizado por el estado en el que se encuentra el comprador de la mercancía, tomando en cuenta la diferencia entre las tarifas interestatales, relacionadas con el estado en el que se encuentra el vendedor, y la tarifa estatal interna.
La mayoría de los Ministros siguieron la votación del Relator, el Ministro Edson Fachin. El entendimiento mayoritario de la Corte aborda la constitucionalidad de la Difal que cobra el Estado de destino al ingreso de mercancías a su territorio cuando la adquisición la realiza la empresa que opta por el Simples Nacional. El Ministro Relator también afirmó que la adhesión a los Simples es optativa, recayendo en el contribuyente la carga y las bonificaciones derivadas de la elección realizada.
En la ocasión, el Ministro Relator propuso la tesis “es constitucional la imposición tributaria del diferencial tarifario del ICMS por parte del Estado de destino al ingreso a su territorio de mercancías adeudadas por una sociedad mercantil adherida al Simples Nacional, independientemente de su posición en la cadena productiva o de la posibilidad de compensar créditos”.
La divergencia fue con los Ministros Alexandre de Moraes, Gilmar Mendes, Luis Roberto Barroso y Cármen Lúcia.
RE 970.821/RS
STJ decide cobrar IRPJ y CSLL sobre ganancias de inversiones
REsp 1.660.363 (AgInt)
La Primera Sala del Tribunal Superior de Justicia (STJ) decidió mantener el entendimiento de que es posible que el gobierno cobre el Impuesto a la Renta (IRPJ) y la Contribución Social sobre la Ganancia Neta (CSLL) sobre la porción correspondiente a la corrección monetaria sobre las ganancias provenientes de inversiones financieras. La puntuación de la prueba fue de 3 a 2 debido a la recaudación de impuestos.
El voto del relator del caso, el entonces ministro Nunes Maia Filho, fue que la acusación sería indebida ya que la actualización monetaria era una mera recomposición del poder adquisitivo. Los demás Ministros discreparon de su entendimiento al afirmar que es necesario mantener lo ya decidido por el Tribunal, que permitía gravar los rendimientos de las inversiones financieras y la parte referida a la corrección monetaria por ser una adición al patrimonio.
Es de destacar aquí que el Supremo Tribunal Federal (STF), en la sentencia de Repercusión General nº 1.018, ya había decidido que la materia es infraconstitucional, por lo que corresponde al STJ resolver el conflicto.
< p class="wp-block-paragraph">El STF decide que las empresas públicas y las sociedades de capital mixto sin fines de lucro tengan inmunidad fiscal recíprocaRE 1320054; Tema de Repercusión General nº 1.140
El Supremo Tribunal Federal (STF) reafirmó su entendimiento sobre la inmunidad fiscal recíproca para las empresas públicas y las sociedades de capital mixto que delegan servicios públicos esenciales, independientemente del cobro de una tarifa como contraprestación por el servicio. El caso fue decidido por unanimidad por el Tribunal. < p class="wp-block-paragraph">El recurrente solicitó la no concesión de beneficios fiscales a las empresas públicas y a las sociedades de capital mixto por considerar que existe una disposición constitucional (artículo 173, §§ 1 y 2) de entidades que gozan de fuero, entre las que no se incluyen los órganos estatales antes mencionados. También afirmó que la empresa en cuestión obtiene ganancias y no recibe recursos presupuestarios para mantener sus actividades, además de cobrar tarifas a los usuarios. < p class="wp-block-paragraph">En un primer momento, el presidente del STF y relator del caso, ministro Luiz Fux, afirmó que era necesario someter el asunto al sistema de repercusión general para reafirmar la jurisprudencia dominante de la Corte. En cuanto al fondo, el Relator señaló que se trata de una sociedad de capital mixto cuyo objeto es operar un servicio público esencial de transporte público de pasajeros mediante el pago de una tarifa, lo que confiere el derecho a la inmunidad recíproca, entendimiento apoyado por los demás miembros de la Corte.
En su momento, se definió la siguiente tesis de repercusión general: “Las empresas públicas y las sociedades de capital mixto que deleguen servicios públicos esenciales, que no distribuyan beneficios a accionistas privados ni representen un riesgo para el equilibrio competitivo, son beneficiarias de la inmunidad fiscal recíproca prevista en el artículo 150, VI, 'a', de la Constitución Federal, independientemente del cobro de una tarifa como contraprestación por el servicio”.
RE 1320054
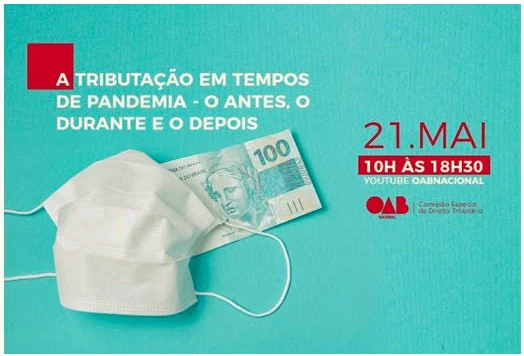
Debate impulsado por la OAB marcará el lanzamiento del libro “La Fiscalidad en Tiempos de Pandemia”
El Consejo Federal de la Orden de Abogados de Brasil (OAB), a través de la Comisión Especial de Derecho Tributario, promoverá el 21 de mayo, de 10 a 18.30 horas, un evento virtual para debatir “Sentencias Fiscales Relevantes en Tiempos de Pandemia”.
< p class="wp-block-paragraph">En la ocasión, se lanzará el libro “La Fiscalidad en Tiempos de Pandemia – El antes, durante y después”, organizado por Eduardo Maneira (presidente de la Comisión Especial de Derecho Tributario de la OAB), Kellen Crystian do Vale (vicepresidente de la Comisión Especial de Derecho Tributario), Carlos Yury (Araújo de Morais – Sociedade de Advogados), Raquel Preto (Preto Advogados), Carlos Sant’Anna (Miembro de la Comisión Especial de Derecho Tributario) y Felipe Crisanto (Miembro Consultor de la Comisión Especial de Derecho Tributario).El debate, el día 21/5, será inaugurado por Eduardo Maneira y contará con la participación de algunos de los principales nombres del derecho tributario brasileño. En el evento se discutirán temas como los parámetros de modulación adoptados por el Supremo Tribunal Federal en materia tributaria; el voto de calidad en el proceso administrativo tributario federal; la contribución federal sobre el tercio constitucional de vacaciones; y la cuestión de la incidencia del ICMS en la base de cálculo del PIS y Cofins.
Haga clic aquí para consultar la programación completa del evento.
Ver otras noticias relacionadas
Boletines
Ley 14.451/2022 – Reducción de quórums legales para sociedades anónimas
23 de septiembre de 2022Publicada el 22 de septiembre de 2022, la Ley N° 14.451 de 2022, modifica los artículos 1.061 y 1.076 del Código Civil y tuvo como objetivo principal la reducción de los quórums legales para la aprobación de acuerdos sociales en...
Boletines
LEY SANCIONADA QUE UNIFICARÁ LAS BASES DE DATOS DE TODAS LAS NOTARIAS
14 de julio de 2022La nueva ley permitirá registrar y consultar electrónicamente actos y transacciones jurídicas El 28 de junio de 2022, la Ley núm. 14.382/22 (resultado de la conversión en ley de la Medida Provisional nº 1.085/2021), que establece el Sistema Electrónico de Registros...
Boletines
Censo de Capital Extranjero en el País
14 de julio de 2022El 1 de julio de 2022, el Banco Central de Brasil – BACEN comenzó a recibir el Censo Anual de Capital Extranjero en el País (“Censo Anual”), observando los parámetros de la Circular BACEN nº 3.795/2016. El Censo Anual es obligatorio...
Boletines
Asambleas Generales Ordinarias de Aprobación de los Estados Financieros Correspondientes al Ejercicio 2021.
14 de abril de 2022El plazo para la celebración de asambleas generales ordinarias (AGM) para el ejercicio económico finalizado el 31 de diciembre de 2021 finaliza el 30 de abril de 2022, con la finalidad de tomar las cuentas de los administradores, así como...
Boletines
Entra en vigor programa que exime al sector de eventos para combatir la crisis provocada por la pandemia
12 de abril de 2022El 18 de marzo, una edición extra del Diario Oficial de la Unión (DOU) publicó la promulgación de las partes vetadas de la Ley nº 14.148/2021, que estableció el Programa de Emergencia para la Reanudación del Sector de Eventos –...
Boletines
BACEN: El plazo para la presentación de la Declaración Anual de Capitales Brasileños en el Exterior vence el 5 de abril
25 de febrero de 2022El plazo para la presentación de la Declaración Anual de Capitales Brasileños en el Exterior (“CBE”) comenzó el 15 de febrero de 2022, refiriéndose a la fecha base del 31 de diciembre de 2021. Están obligadas a presentar la presente declaración...